 繁體中文


 繁體中文


美國升息全解析:從 2022 暴力升息到 2026 按兵不動,聯準會下一步怎麼走?
 閱讀時長 7分鐘
要點總結
2022 年 3 月至 2023 年 7 月,聯準會共升息 525 個基點(21 碼),創 40 年最快升息節奏
2026 年 6 月 FOMC:利率維持 3.50%-3.75%,但點陣圖 9 比 8 分裂,沃什廢除前瞻指引
升息影響:股市估值承壓、舊債跌價、美元走強、黃金機會成本上升、台幣面臨貶值壓力
台美利差:聯準會 3.75% vs 台灣央行 2.00%,利差 175 bps,資金面壓力明顯
投資策略:三情境框架(升息/按兵/降息)+ 情境管理,而非猜測利率方向
美東時間 2026 年 6 月 17 日,聯準會(Fed)新任主席凱文·沃什(Kevin Warsh)主持了他上任後的第一次利率會議。
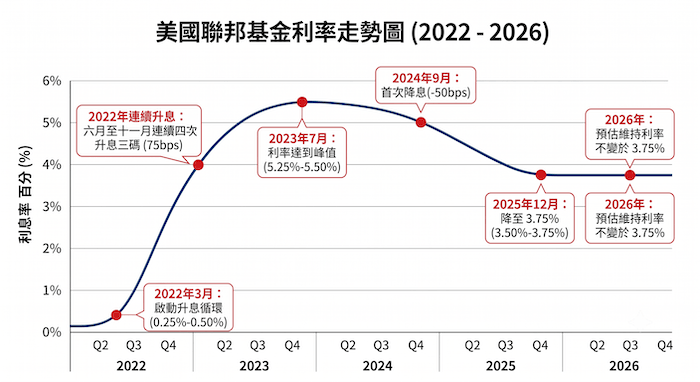
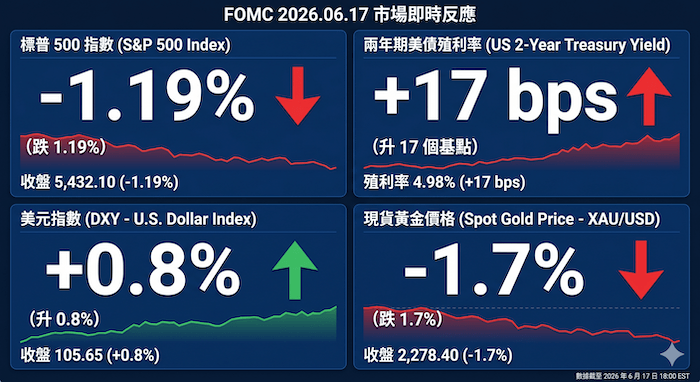
利率本身沒動——維持在 3.50% 至 3.75% 不變,這已經是連續第四次按兵不動。但市場的反應,卻像利率被狠狠調升了一樣:標普 500 當天跌了 1.19%,兩年期美債殖利率飆升 17 個基點到 4.216%,黃金一口氣跌掉 1.7%,美元指數跳升 0.8%。
市場到底看到了什麼?
答案是「點陣圖」。18 位提交預測的官員中,有 9 人預期 2026 年底前至少升息一次。更值得注意的是,利率中位數從 3 月預測的 3.4% 被大幅上調至 3.8%。同一天,沃什直接把「前瞻指引」從政策聲明中刪掉了——聲明從 300 多個英文單詞砍到剩 130 個字,降幅 62%。
升息是什麼?先把名詞講清楚
升息(Rate Hike),就是中央銀行調高它的基準利率。
聽起來簡單,但「基準利率」四個字藏了很多細節。對美國聯準會來說,調整的標的是「聯邦基金利率」(Federal Funds Rate)——這是美國銀行之間互相借錢過夜的利率。聯準會不直接命令每一家銀行調高存款或貸款利率,而是透過公開市場操作,讓隔夜拆款利率落在它設定的目標區間內。
打個比方:聯準會不是房東,它不直接調每一戶的租金。它調的是「這棟大樓的水電成本」,水電成本上去了,房東自然會把租金往上調。
當聯邦基金利率上升 → 銀行借錢的成本變貴 → 銀行轉頭提高房貸、車貸、信用卡利率 → 企業和個人借錢變貴 → 消費和投資降溫 → 通膨壓力緩解。這就是整條傳導鏈。
「一碼」等於 0.25%,也就是 25 個基點(bps)。一個基點 = 0.01%。所以當新聞說「聯準會升息 2 碼」,意思是利率上調了 0.50%,50 個基點。2022 年聯準會曾連續四次一次升息 75 bps——三碼,這個節奏在聯準會歷史上前所未有。
為什麼要升息?通膨是那隻看不見的手
聯準會的法定使命有兩個:穩定物價、最大化就業。升息,是為了第一個。
2021-2022 年美國通膨率一度飆到 9.1%(2022 年 6 月 CPI),創 40 年新高。戰爭打亂了能源和糧食供應鏈,疫情期間的大規模財政刺激讓民眾手上多了幾兆美元現金,需求遠超供給。
聯準會當時面對的不是「要不要升」的問題,而是「升多快」的問題。
2022 年 3 月,聯準會從接近零利率(0-0.25%)開始啟動升息循環,而且一出手就是連四次升息三碼(各 75 個基點)——這個節奏在聯準會歷史上是前所未有的。
除了抑制通膨,升息還有三個附帶效果:
一、撐住美元。高利率讓美元資產更有吸引力,吸引海外資金流入,支撐美元匯率。2022 年 DXY(美元指數)在升息循環中一路從 95 附近衝到 114,創 20 年新高。
二、壓制投機。借錢成本變高,市場上「借錢炒股」的槓桿操作自然縮手,過度炒作得以降溫。
三、防止薪資-物價螺旋。當通膨預期深入民間(「東西會變貴,先買再說」),央行必須用實際行動打斷這個心理循環。
2022-2026 升息循環全時間線:從暴力升息到按兵不動
這是一場分為三幕的戲:2022-2023 暴力收緊、2024-2025 緩步降息、2026 按兵不動但暗流洶湧。
| 時間 | 利率區間 | 動作 | 背景 |
|---|---|---|---|
| 2022 年 3 月 | 0.25%–0.50% | 升息 1 碼 | 啟動循環,CPI 超 8% |
| 2022 年 5 月 | 0.75%–1.00% | 升息 2 碼 | 通膨未見緩解 |
| 2022 年 6–11 月 | 1.50%–4.00% | 連續 4 次升息 3 碼 | CPI 達 9.1% 峰值,史上最快升息節奏 |
| 2023 年 2–7 月 | 4.50%–5.50% | 4 次升息 1 碼 | 放緩節奏,矽谷銀行倒閉後短暫擾動 |
| 2023 年 9–12 月 | 5.25%–5.50% | 連續 3 次不變 | 升息循環暫停,鮑爾暗示降息可能 |
| 2024 年 9 月 | 4.75%–5.00% | 降息 2 碼 | 啟動降息循環,首次降 50 bps |
| 2025 年 12 月 | 3.50%–3.75% | 降息 1 碼(年度第 3 次) | 通膨回落但仍在 2% 以上 |
| 2026 年 3–6 月 | 3.50%–3.75% | 連續 4 次不變 | 沃什接任,廢除前瞻指引,點陣圖轉鷹 |
資料來源:Federal Reserve,TOPONE Markets 整理,截至 2026 年 6 月
注意這張表的一個關鍵轉折:2024 年 9 月以降,聯準會已經降了 175 個基點。從 5.50% 一路降到 3.75%。很多人以為降息循環會繼續往下走——直到 2026 年 6 月的點陣圖打了所有人的臉。
前聯準會副主席 Richard Clarida 在會後評論中說了一句話:「市場需要幾週甚至幾個月的時間來重新評估新的政策框架與溝通機制。」
2026 年 6 月 FOMC:沃什時代正式開始
這是整條時間線最有張力的一站。
凱文·沃什今年 5 月接下聯準會主席,取代了任期屆滿的鮑爾(Jerome Powell)。他在小布希政府時期做過聯準會理事,後來在史丹佛大學胡佛研究所待了十多年,以批評聯準會「過度溝通」聞名。他主張:央行不應該告訴市場下一步會做什麼,央行應該保持靈活性。
他第一次主持會議就做了三件事。
第一,廢除前瞻指引。政策聲明從超過 300 個英文單詞砍到約 130 個字,刪除了所有暗示「下一步利率方向」的措辭。
「我無法告訴你我們下一步會做什麼。好消息是,我們六週後還會開會。」——聯準會主席 Kevin Warsh,2026 年 6 月 17 日記者會
第二,點陣圖出現分歧。18 位提交預測的官員中:8 人預期維持、3 人預期升息 1 碼、5 人預期升息 2 碼、1 人預期升息 3 碼、1 人預期降息 1 碼。合計 9 人支持升息、8 人傾向按兵不動、1 人堅持降息——FOMC 內部的分裂程度,至少是近五年少見的。而且沃什自己根本沒有提交點陣圖預測。
牛津經濟研究院首席美國經濟學家 Michael Pearce 分析指出:「委員會大致分成兩派——九名決策者預計今年會升息一次或數次,數量相近的與會者預計到 2027 年底前會降息。」
第三,通膨預期大幅上修。2026 年 PCE 通膨中位數從 3 月的 2.7% 上調至 3.6%。核心 PCE 從 2.7% 升至 3.3%。市場反應是即刻的:標普 500 跌 1.19%、那斯達克跌 1.32%、兩年期美債殖利率飆 17 bps 至 4.216%、現貨黃金跌 1.7%。
Mesirow Currency Management 高級投資策略師 Uto Shinohara 簡潔總結:「市場對聯準會年底前升息的預期,從聲明前的 20 個基點跳升至聲明後的 30 個基點。」
升息對投資市場的影響:股、債、匯、金誰最痛?
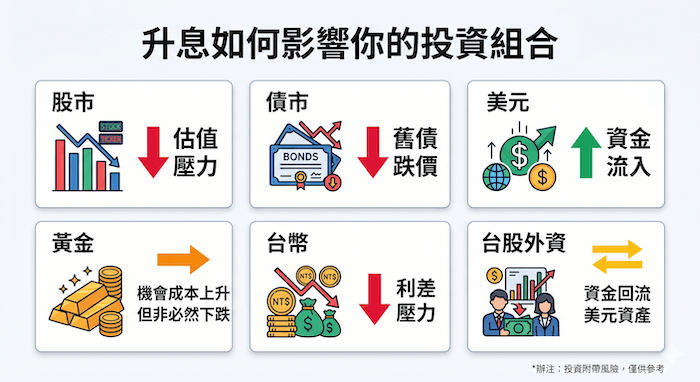
升息不是只影響銀行的利率牌價——它穿透到每一種資產價格的定價邏輯。
股市:殺估值,但不要只看估值
高利率壓縮股票估值,這是最直接的邏輯:未來現金流的折現率變高 → 今天願意付出的價格變低。成長股(像是那斯達克裡的科技公司)因為現金流集中在遠期,對升息最敏感。
但這不是全文。2022 年標普 500 跌了 19%,但 2023 年在利率高達 5.50% 的環境下漲了 24%。企業獲利才是最終裁判——如果經濟夠強、企業賺得到錢,高利率不是死刑。
富瑞首席美國經濟學家 Thomas Simons 在 6 月 FOMC 後寫道:「政策聲明的變化是深刻的。字數明顯減少,僅存的少量前瞻指引也體現出政策走向存在雙向風險。」這意味著——連聯準會自己都不確定接下來會怎樣,市場定價自然更波動。
債市:舊債跌價,新債香甜
這是最機械的關係:利率 ↑ → 新發行債券殖利率 ↑ → 舊債券(票面利率較低)價格 ↓。2022 年美國綜合債券指數跌了 13%,是 1976 年以來最慘的一年。2026 年 6 月 FOMC 會後,兩年期美債殖利率一天飆 17 bps——意思是兩年期國債的價格一天跌了相當可觀的幅度。
但債市也有「利多面」:對穩健型投資人來說,現在買美國國債可以鎖定 4% 以上的殖利率,這是 15 年來少見的甜頭。
美元:升息 → 強美元 → 全球連鎖反應
高利率 = 持有美元更有利可圖 → 資金流入美元 → 美元升值。2022 年 DXY 在升息循環中衝到 114,是 20 年高點。對台灣投資人來說:美元強 → 新台幣弱 → 持有美元資產的台灣投資人享有匯兌收益,但進口原物料的企業成本大增。6 月 FOMC 會後美元指數跳升 0.8% 至 100.38,漲勢重啟的訊號是明確的。
黃金:利率的天敵,但未必只跌不漲
黃金不產生利息或股息,所以利率越高、持有黃金的「機會成本」越大。6 月 FOMC 會後黃金跌了 1.7%,算是標準劇本。
但 2023-2025 年有個違反直覺的現象:聯準會利率高達 5% 以上,黃金照樣漲到歷史新高。為什麼?因為央行購金(中國、波蘭、印度央行大舉買入)和地緣政治避險需求,壓過了利率的負面效應。升息對黃金的影響不是一對一的線性關係——「由誰在買」有時候比利率更重要。
對台灣的具體影響
台灣的特殊性在於:央行不像聯準會那樣激進。台灣重貼現率目前維持在 2.00%,遠低於美國的 3.75%,利差達 175 bps。
工商協進會理事長吳東亮在 6 月 FOMC 後對媒體表示,台灣央行跟進升息的機率不大,但「如果聯準會年底真的重啟升息,台灣的利差壓力會更加明顯。」
台幣匯率:台美利差若再擴大,新台幣可能面臨貶值壓力(2022 年台幣一度貶破 32 元兌 1 美元)
外資動向:聯準會升息 → 美元資產誘因上升 → 外資可能從台股提款轉向美債或美元存款
房貸利率:台灣央行若跟進,房貸族的每月負擔會加重。目前台灣五大銀行新承做房貸利率約在 2.2% 附近
出口企業:台幣貶值對出口導向的電子業是利多,但進口成本(能源、原物料)會上升
聯準會 vs 台灣央行:升息機制差在哪?
很多人把美國升息和台灣升息混為一談,但兩者用的工具完全不同。
| 比較面向 | 美國聯準會 (Fed) | 台灣央行 (CBC) |
|---|---|---|
| 調控標的 | 聯邦基金利率(Federal Funds Rate) | 重貼現率(Rediscount Rate) |
| 機制 | 銀行之間的隔夜拆款利率目標區間 | 央行借錢給商業銀行的利率 |
| 最小升降單位 | 一碼 = 0.25%(25 bps) | 半碼 = 0.125%(12.5 bps) |
| 當前利率(2026 年 6 月) | 3.50%–3.75% | 2.00% |
| 決策頻率 | 每年 8 次 FOMC 會議 | 每季 1 次理監事會議 |
| 2022-2026 升息幅度 | 從 0.25% 最高升至 5.50%,累計升 525 bps | 從 1.125% 升至 2.00%,累計升 87.5 bps |
資料來源:Federal Reserve、中華民國中央銀行,截至 2026 年 6 月
一句話總結:聯準會的升息幅度和頻率遠高於台灣央行。台灣比較像「慢慢跟」,而且升息半碼半碼地升,不像聯準會敢一次升三碼。
投資人該如何應對升息循環?不要賭方向,要管風險
先把話說清楚:沒有人能準確預測聯準會的下一步。6 月 FOMC 會後沃什自己都說「我無法告訴你下一步」,點陣圖 18 個人有 3 種不同意見。如果你是那種想「猜對利率方向然後押重注」的投資人,這是很危險的。
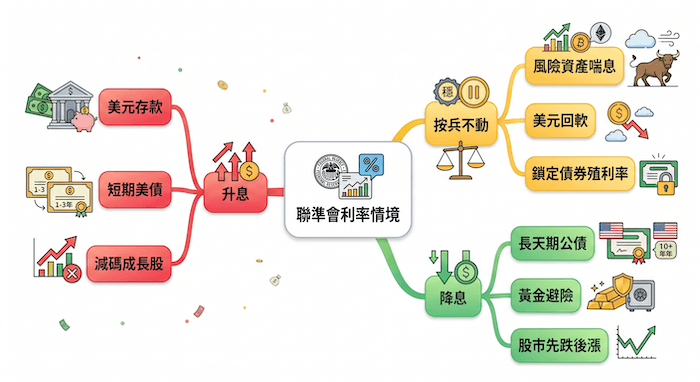
比較務實的做法是「情境管理」——準備幾種可能,每一種都有對應策略。
情境一:聯準會年底前升息(9 位官員的預期)
美元資產更有吸引力 → 考慮增加美元存款或短期美債的部位
成長股估值承壓 → 檢視持股中「本益比偏高、現金流集中在遠期」的部位
新興市場資金外流 → 台股外資持股比例高的個股留意資金面壓力
情境二:聯準會繼續按兵不動(8 位官員的預期)
市場不確定性降低 → 風險資產(股票)有喘息空間
美元可能回軟 → 對新興市場和原物料是利多
債市殖利率穩定 → 鎖定當前 4%+ 的債券殖利率是合理的策略
情境三:經濟衰退迫使聯準會降息(1 位官員的預期)
長天期公債受惠 → 降息預期推升債券價格
黃金重回避險光環 → 利率走低降低持有黃金的機會成本
股市先跌後漲 → 歷史顯示降息週期初期股市通常震盪,中期有反彈空間
這三種情境的機率分布一直在變。6 月 18 日利率期貨顯示年底前升息的機率約 72%,但這個數字六週後可能完全不同。重點不是猜對,是讓你的部位不會因為任何一種情境就遭受毀滅性打擊。
掌握利率循環,布局外匯市場
聯準會升息和降息,直接牽動美元、黃金、美股和全球資金的流向。沃什時代的不確定性上升,代表更多的交易機會——也代表更需要靈活的工具。
在 TOPONE Markets,你可以交易美元指數(DXY)、歐元/美元(EUR/USD)、黃金(XAU/USD)等主要商品,用一個帳戶掌握利率循環下的所有機會。
立即開戶,開始交易 →常見問題
風險提示:交易金融產品存在較高風險,可能導致您的本金損失。請您在交易前充分了解相關風險,並在必要時尋求獨立專業意見。本文內容不構成投資建議或交易推薦,過往績效不代表未來結果。
紅利金加持,助投資人在交易世界成長!


