 繁體中文




 繁體中文


如何投資台積電(TSM)股票?2026 完整教學與走勢分析
 TOPONE Markets Analyst
 閱讀時長 10分鐘
要點總結
2026 年 7 月台積電股價約 2,400 元,Q2 營收 1.27 兆元創新高,AI 需求是核心驅動
2 奈米已量產、CoWoS 良率破 98%,技術護城河短期內對手追不上
2330 與 TSM ADR 長線趨同、短期有匯率與溢價差,買哪個看你的資產配置
三種買法:零股/定期定額、複委託/海外券商、CFD 差價合約,各有適合對象
華爾街共識目標價約 449 美元,但本益比 36 倍+地緣政治是最大兩大風險
你打開券商 App,看到台積電一股要 2,400 元,一張整整 240 萬——心裡第一個念頭大概是「我買得起嗎?」但同一時間,新聞標題寫著「台積電 Q2 營收創歷史新高、2 奈米量產、法人喊目標價 590 美元」。一邊是貴到讓人卻步的股價,一邊是停不下來的利多,這正是 2026 年投資台積電最真實的的矛盾:它仍是全球最強的晶圓代工寡佔者,但「護國神山」這四個字,已經不再等於「閉眼買就對了」。這篇文要幫你釐清的,不是喊你進場或逃離,而是把決策需要的資訊攤開來看。
台積電是什麼?為什麼全球都在看它
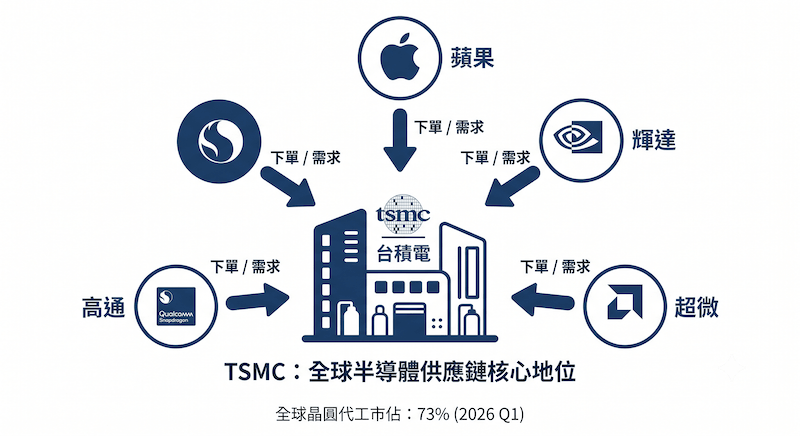
台積電(股票代號 2330,美股 ADR 代號 TSM)全名台灣積體電路製造公司,1987 年成立、1994 年在台灣證交所上市,1997 年發行美國存託證書(ADR)赴紐約證券交易所掛牌。它是全球第一家、也是最大的專業晶圓代工廠——自己不設計晶片、不賣自有品牌產品,只幫蘋果、NVIDIA、AMD、高通這些客戶生產晶片。
這種「純代工、不與客戶競爭」的定位,正是它跟三星、英特爾最大的差別。三星和英特爾既當代工廠又賣自家產品,客戶難免擔心「我的設計圖會不會被拿去餵自家產線」。台積電把這層疑慮拿掉,換來的是客戶毫無保留的下單信任。根據 Counterpoint Research 數據,截至 2026 年第一季,台積電拿下全球純晶圓代工市場 73% 的份額,遙遙領先。
更關鍵的是,最先進的製程幾乎被它壟斷。今天你手上的 iPhone、資料中心裡跑 AI 的 GPU、自駕車的運算晶片,核心邏輯晶片大多出自台積電的產線。這也是為什麼它的財報被視為全球科技業的「景氣風向球」——它好,代表整條 AI 供應鏈都在吃補。
2026 最新戰況:Q2 營收創新高,AI 需求到底多狂
判斷一家公司值不值得投資,最直觀的就是看錢進來多少。台積電 2026 年的營收數字,用「爆炸」形容不算誇張。
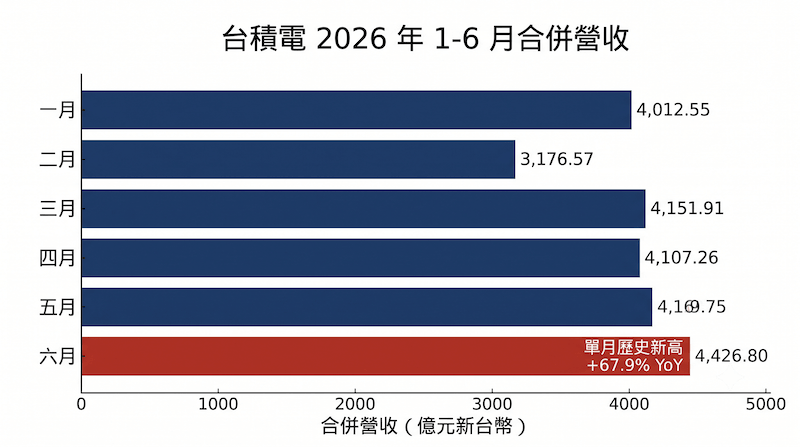
先看最新出爐的:2026 年 6 月合併營收達 4,426.8 億元新台幣,年增 67.9%、月增 6.2%,改寫單月歷史新高(資料來源:台積電官方月營收公告,2026/7/13)。這數字原本要在 7/10 公布,卻因颱風「百合」襲台、台北金融市場休市而順延到 7/13——連天氣都擋不住它創紀錄。
把 6 月疊上去,第二季營收來到 1.27 兆元(約 396 億美元),年增 36%,不僅超越公司自己給的財測高標(390–402 億美元),還讓上半年累計營收衝到 2.404 兆元、年增 35.6%(資料來源:Reuters 依台積電公告計算,2026/7/13)。以下是 2026 年逐月營收走勢:
| 月份(2026) | 合併營收(億元新台幣) | 年增率(YoY) |
|---|---|---|
| 1 月 | 4,012.6 | +36.8% |
| 2 月 | 3,176.6 | +22.2% |
| 3 月 | 4,151.9 | +45.2% |
| 4 月 | 4,107.3 | +17.5% |
| 5 月 | 4,169.8 | +30.1% |
| 6 月 | 4,426.8(單月新高) | +67.9% |
| 上半年合計 | 24,044.8 | +35.6% |
值得注意的是,6 月營收逆季節性走強。過去四年,台積電的月營收通常在季底前後放緩,但 2026 年 6 月卻逆勢月增——SemiAnalysis 分析師 Sravan Kundojjala 點出關鍵:「AI 的供需依舊非常緊繃,台積電的 N3(3 奈米)產能已全部售罄,今年所有主流 AI GPU 和 CPU 都鎖定這個節點。」換句話說,不是景氣好才漲,是被訂單追著跑。
股價表現也呼應這股氣勢:台積電 2026 年以來(截至 7 月初)漲幅約 57%,市值約 2 兆美元,是亞洲市值最高的上市公司(資料來源:Reuters,2026/7/13)。不過要提醒的是,強勢不代表天天漲——7 月上旬台股劇烈震盪,台積電一度從盤中 2,500 元拉回到 2,415 元附近,單日高低震盪超過百元。這就是為什麼「好公司」和「好買點」是兩件事。
技術護城河:2 奈米量產、CoWoS 良率 98%,對手追得上嗎
營收是結果,技術才是因。台積電能讓客戶排隊,靠的是別人短時間內抄不走的製程能力。2026 年這道護城河比以往更寬。
先進製程:N2 已量產,A16 準備就緒
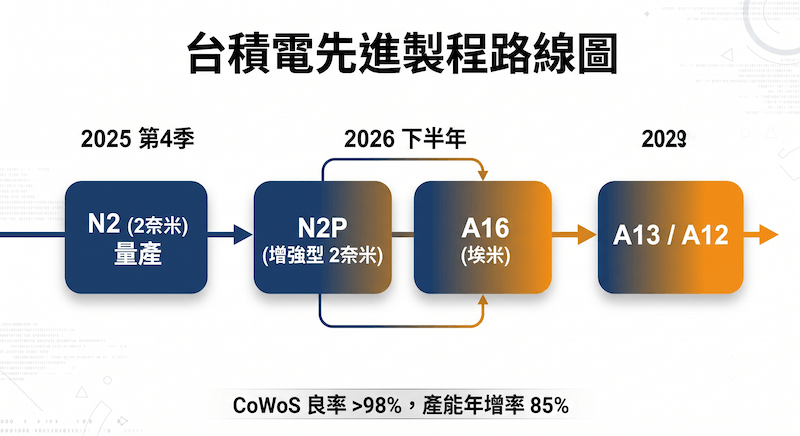
台積電的 2 奈米(N2)製程已於 2025 年第四季進入量產,而且學習曲線優於當年的 3 奈米(N3)。根據公司 2026 年技術論壇揭露,N2 首年晶圓產出比 N3 同期高出 45%,採用 N2 的客戶設計數量,是當年 N5 同期的 4 倍——代表 AI 與高效能運算(HPC)產品正快速湧入 2 奈米節點(資料來源:台積電 2026 技術論壇,2026/5)。
接下來的時程表:N2 的效能強化版 N2P 預計 2026 年下半年量產;搭載「超級電軌」(Super Power Rail)背面供電架構的 A16 製程同樣鎖定 2026 年下半年生產就緒。A16 在相同功耗下速度提升 10–15%、相同速度下功耗降低 25–30%,密度提高約 1.2 倍。更遠的 A13/A12 則規劃於 2029 年量產。
先進封裝:CoWoS 才是 AI 時代的隱形瓶頸
很多人只看製程,卻忽略了「封裝」才是 2026 年 AI 晶片的真正塞點。NVIDIA 的 GB200 這類 AI 晶片,需要把邏輯晶片和高頻寬記憶體(HBM)用 CoWoS 封裝在一起,而台積電的 CoWoS 良率已突破 98%,目前超過 80% 產能用於 AI 相關應用(資料來源:台積電技術論壇,2026/5)。
更誇張的是產能擴張速度:CoWoS 與 SoIC 產能預計在 2022–2027 年間以年複合成長率超過 85% 擴充。即便如此,市場仍處於「產能全滿、客戶排隊」的狀態。這也是為什麼 SemiAnalysis 會說 N3「已售罄」——不是台積電不想賣,是產線真的塞不下。
| 技術節點 | 進度/時程 | 對投資人的意義 |
|---|---|---|
| N2(2 奈米) | 2025 Q4 量產,首年產出 +45% vs N3 | AI/HPC 主力節點,訂單能見度到 2027 |
| N2P | 2026 下半年量產 | 效能強化,延續 N2 需求動能 |
| A16(超級電軌) | 2026 下半年生產就緒 | 功耗與密度再優化,車用/儲存亮眼 |
| CoWoS(先進封裝) | 良率 >98%,產能 CAGR >85%(2022–27) | AI 晶片封裝瓶頸,供不應求 |
把這些拼起來看:英特爾的 18A、三星的 GAA 技術雖然在追,但短期內無論是良率、客戶信任度還是產能規模,都還沒構成實質威脅。台積電營運副總經理田博仁就直言,公司正以「過去 2 倍的速度」加速擴廠。護城河不是沒有被挑戰,而是挑戰者還在起跑點後面。
2330 還是 TSM?台股與美股 ADR 怎麼選
投資台積電有兩個「入口」:台灣掛牌的 2330,以及在紐約掛牌的 TSM ADR。兩者背後是同一家公司,但交易細節差很多,選錯會影響你的稅務和體驗。
| 比較項目 | 台股 2330 | 美股 TSM ADR |
|---|---|---|
| 計價貨幣 | 新台幣 | 美元 |
| 漲跌幅限制 | ±10%(普通股) | 無漲跌幅限制 |
| 交易時間 | 09:00–13:30(台灣) | 美股盤 + 盤前盤後(台灣深夜) |
| 股息稅 | 併入台灣綜所稅,較單純 | 美國預扣 30%(W-8BEN) |
| 對應比例 | 1 股普通股 | 1 單位 ADR ≈ 5 股普通股 |
| 溢價風險 | 無(即為本價) | 可能因情緒產生溢價/折價 |
實際上兩者長線走勢趨於一致,但短期會因為匯率和新台幣強弱出現價差。舉例:2026 年 7 月 2330 約 2,440 元,5 股約 12,200 元(約 381 美元);而 TSM ADR 同期約 437 美元——中間約 14% 的價差,就是市場情緒給的溢價。當美股情緒退潮、溢價收斂,即使台股沒跌,TSM 也可能單獨回落。
怎麼選?如果你習慣台股介面、不想處理換匯和 30% 美稅、想用零股慢慢存,2330 最單純。如果你本來就有美股戶、想做美元資產配置、或看中 TSM 無漲停、能盤前盤後反應隔夜消息,TSM ADR 更靈活。沒有誰比較好,只有誰比較適合你的帳本。
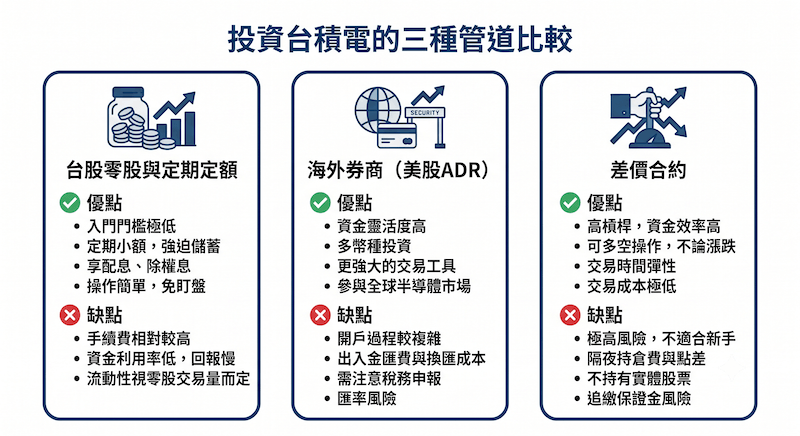
三種投資管道:零股/定期定額、複委託/海外券商、CFD 差價合約
決定買 2330 還是 TSM 之後,下一個問題是「用什麼帳戶買」。三種主流管道各有適合的人,我用 ✅ 優點、❌ 缺點、👤 適合對象幫你快速對號入座。
管道一:台股證券戶(零股/定期定額/整股)
✅ 優點:手續費低、資金不用匯出海外、用既有券商 App 就能下單;零股交易最低 1 股(約 2,400 元)就能當股東,定期定額門檻更低,適合小資族存股。
❌ 缺點:有 ±10% 漲跌停,急單可能鎖住出不來;一張 240 萬對資金少的人仍是門檻(需靠零股分攤)。
👤 適合對象:習慣台股、想長期存股領息、資金有限但想定期投入的人。
管道二:複委託或海外券商(買 TSM ADR)
✅ 優點:直接參與美股市場、無漲跌幅限制、可盤前盤後交易;美元資產可分散單一貨幣風險;當新台幣走貶時,TSM 換回台幣還有匯兌收益。
❌ 缺點:複委託手續費通常高於海外券商,且美股下單時間在台灣深夜,遇到突發事件難即時反應;股息被美國預扣 30% 稅;ADR 有溢價收斂風險。
👤 適合對象:已有美股戶或熟悉海外下單、想做全球配置、能接受匯率波動的人。
管道三:CFD 差價合約(透過 TOPONE Markets 等平台)
✅ 優點:不須拿出 240 萬買一張,保證金門檻低;多空都能做,股價跌也能賺;可加槓桿放大本金效益;24 小時接軌美股盤,適合短線交易者。
❌ 缺點:過夜持倉有隔夜利息成本,不適合長抱;槓桿會放大虧損,方向看錯可能很快被追繳或斷頭;CFD 不會拿到股息,本質是交易工具而非「存股」。
👤 適合對象:想用小幅資金短線操作台積電波動、已有交易經驗、能嚴守停損的人。
如果你想進一步了解美股開戶細節,可以參考我們的《如何買美股》完整教學;對 AI 供應鏈有興趣,《AI 概念股是什麼》也能幫你建立產業地圖。
法人與籌碼面:外資、投信、官股在怎麼動
看完了公司本身,來看「誰在買賣」——這就是籌碼面。對台積電這種外資主導的大型權值股,三大法人的動向比消息面更誠實。
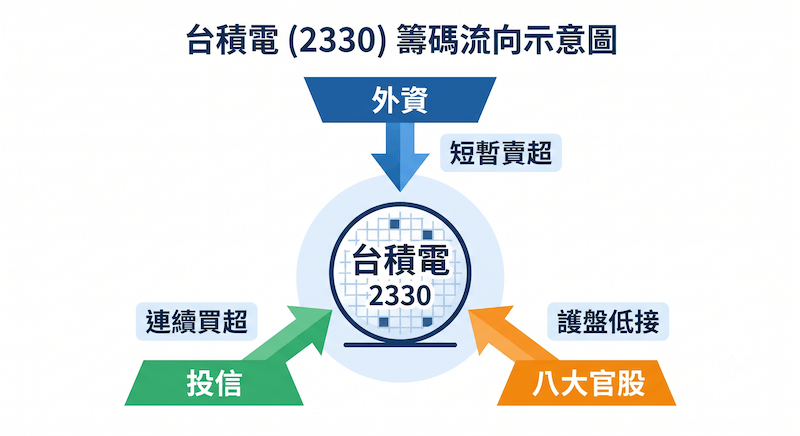
根據嗨投資(histock.tw)整理的盤後數據,截至 2026 年 7 月初,外資持股率約 69.59%,也就是說台積電的股價方向,很大程度握在國際資金手裡。7 月上旬的變化是:外資在 7/8 起連續賣超 2 天、合計約 1.69 萬張;投信則從 7/1 起連續買超 7 天、累計約 8,271 張;自營商小幅買超。八大官股(公股銀行)在 7/9 單日買超 2,192 張、金額約 5.3 億元,明顯在指數殺盤時進場護盤(資料來源:hiStock 籌碼資料,2026/7/9)。
技術指標部分,7 月初 KD 值 K9 約 61.8、D9 約 62.4,處在中性偏熱區間,還沒到極端超買;股價在 2,400–2,500 元之間震盪,2,350–2,400 元是近期下檔支撐帶,2,500 元整數關卡與年內高點附近則是短線壓力。不過要強調:技術位階是「當下觀察」不是「保證」,台積電這種個股常被法說會或單日大單改寫走勢,別把支撐壓力當成鐵板一塊。
從籌碼解讀,目前是「外資短暫獲利了結、投信與官股低接」的拉鋸格局。對長線存股者來說,這種換手反而是好事——籌碼從短線客轉向穩定持有者,籌碼會更乾淨。
華爾街怎麼看?分析師目標價與多空情境
散戶在猶豫「貴不貴」,法人用模型給出價格。截至 2026 年 7 月,市場對 TSM 的共識相當一致——偏多,但分歧也在擴大。
| 來源/情境 | 目標價(美元) | 說明 |
|---|---|---|
| MarketBeat 共識 | $449.38 | 評等 Buy,2026/7/6 更新 |
| TECHi 中位目標 | $476.50 | 19 家追蹤,評等 Buy,暗示 +9% |
| 美銀(BofA) | $590.00 | 2026/6/24 上調目標價 |
| Susquehanna | $575.00 | 2026/6/22 上調目標價 |
| TECHi 牛市情境 | $700.00 | AI 資本支出續強的樂觀推演 |
| TECHi 熊市情境 | $354.00 | -19%,反映估值修正與地緣風險 |
從這張表能讀出兩件事:第一,主流券商仍在加碼喊價,美銀甚至看到 590 美元,背後邏輯是 AI 資本支出循環還沒見頂;第二,高達 700 與低至 354 的差距,說明市場對「估值是否已經反映過多樂觀」並無共識。TSM 目前本益比約 36–37 倍(TTM),雖然以它的成長性不算離譜,但絕對不算便宜——這也是為什麼部分分析師(如 Zacks 在 2026 年 3 月曾下調至 Hold)會提醒「漲多就是風險」。
接下來最關鍵的日程:台積電 2026 年第二季法說會訂於 7 月 16 日(週四)舉行。市場會盯著三件事——Q2 實際獲利(LSEG 共識預估年增約 58.8%)、第三季財測指引、以及 CoWoS/N2 產能的最新進度。法說會當天股價波動通常放大,這對存股者是觀察窗口,對交易者是事件催化。
三大風險:估值、地緣政治、客戶集中
講完利多,必須誠實面對風險。投資台積電最大的三個隱憂,每一個都可能讓股價在某天突然「安靜地」跌一段。
風險一:估值不便宜
本益比 36–37 倍,意味著市場已經把未來幾年的 AI 成長大部分「先付了」。一旦某季財測不如預期、或 AI 資本支出傳出下修,本益比壓回的空間不小。2024 年 8 月台積電就曾因賣壓觸及跌停(當時從 1,080 元回落到 813 元)——好公司也會有 20% 以上的回檔。
風險二:地緣政治(台海)
台積電的產能高度集中在台灣,這是它最大的單點風險。雖然公司已在亞利桑那、日本、德國設廠分散,但最先進製程短期內仍離不開台灣。任何台海情勢升溫的訊號,都會直接反映在外資的避險操作上。
風險三:客戶與產能過度集中 AI
營收成長高度依賴 NVIDIA 等少數 AI 巨頭的資本支出。如果雲端大廠(微軟、亞馬遜、Google、Meta)同步砍資本支出超過 20%,台積電的 N3/CoWoS 產能就可能從「售罄」轉為「鬆動」。另外,英特爾 18A、三星 GAA 若在未來幾年追上良率,也會侵蝕部分訂單。
講白一點:台積電是間好公司,但「好公司」和「任何價位都該買」是兩回事。把這三個風險放在心上,比只看目標價來得重要。
新手常犯的 5 個錯誤
最後,整理幾個我看過無數次、散戶在操作台積電時會踩的坑:
1. 一股腦重壓,忘了它佔組合多大。台積電是權值王,但再強的個股也不該吃掉你部位的一半以上。單一持股過高,回檔時會動彈不得。
2. 把 ADR 溢價當成「賺到了」。TSM 比 2330 貴 14% 不代表你買到便宜貨,那是情緒溢價,收斂時會咬人。
3. 用 CFD 當存股。CFD 有隔夜利息、不給股息、槓桿放大,本質是短線交易工具。想領息存股,請買正股。
4. 法說會前賭方向。7/16 法說會前後波動大,新手最容易在「覺得會更好」時追高,結果隔天財測平淡就套在相對高點。
5. 只看股價不看殖利率與本益比。2,400 元看起來「好貴」,但關鍵是你的進場價對應的估值與未來獲利,而不是絕對股價數字。
現在是進場時機嗎?給不同投資人的建議
把上面的資訊收攏,針對三種典型投資人給具體建議:
長期存股族(5 年以上):台積電的基本面與護城河在中長期依然穩固,AI 週期至少還能看到 2027–2028 的產能能見度。與其猜最低點,不如用定期定額或零股分批建立部位,把擇時風險攤平。重點是控制單一持股比重,別讓它綁死你的整個資產配置。
波段/事件交易者:7/16 法說會是近期最明確的催化劑。可留意 2,350–2,400 元的支撐帶作為分批參考,並嚴設停損。若想用較小資金參與波動,CFD 是工具之一,但切記槓桿與隔夜成本。
純新手、資金有限:先從零股定期定額開始,每月幾千元就能當股東,重點是養成紀律與理解這間公司在幹嘛,而不是一開始就押大注。等熟悉了台股和美股兩個入口的差異,再決定要不要碰 TSM ADR 或 CFD。
無論哪種人,都別忘了:文章給的是分析框架,不是買進指令。你對自己的錢負最後責任。
想用更小資金參與台積電波動?
文章看完了,最難的一步其實是「開始」。台積電 2,400 元一張的門檻,讓很多人卡在觀望——但 CFD 差價合約讓你不必買下一整張,也能多空雙向操作這檔全球最強晶圓代工股。
TOPONE Markets 提供台積電(2330 / TSM)CFD 交易,開戶免費、點差透明、支援手機 App 隨時監控美股盤走勢。7/16 法說會前後波動放大,正是熟悉工具的好時機。
立即開戶,開始交易台積電 →常見問題
風險提示:交易金融產品存在較高風險,可能導致您的本金損失。請您在交易前充分了解相關風險,並在必要時尋求獨立專業意見。本文內容不構成投資建議或交易推薦,過往績效不代表未來結果。
紅利金加持,助投資人在交易世界成長!


