 繁體中文




 繁體中文


強茂(2481)股價預測:強茂值得買嗎?
 TOPONE Markets Analyst
功率半導體需求升溫,加上AI資料中心、車用電子與電源管理需求持續成長,讓強茂(2481)成為近期台股功率元件族群的市場焦點。強茂2026年前8月累計營收達102.01億元,年增18.10%,第二季毛利率與獲利同步改善,近期更受到功率半導體供需吃緊、產品漲價及AI伺服器需求等題材帶動,股價一度大幅上漲。
市場買氣持續升溫,投資者信心也隨之大增。然而,其未來股價走勢將如何發展?現在是否值得買入?本文將從公司基本面、歷史股價、未來股價預測及投資風險對強茂(2481)股價進行全面分析。
強茂(2481)是做什麼?
| 強茂(2481)基本資料 | |
|---|---|
| 公司名稱 | 強茂股份有限公司(Pan Jit International Inc.) |
| 股票代號 | 2481 |
| 成立時間 | 1986年5月 |
| 主要產業 | 功率半導體、整流元件、分離式半導體 |
| 主要產品 | 整流二極體、功率半導體、突波抑制器、MOSFET等 |
| 製造模式 | 具備垂直整合與IDM能力,擁有自有晶圓製造及生產線 |
| 主要應用 | 車用電子、AI伺服器、通訊、工業設備、能源轉換等 |
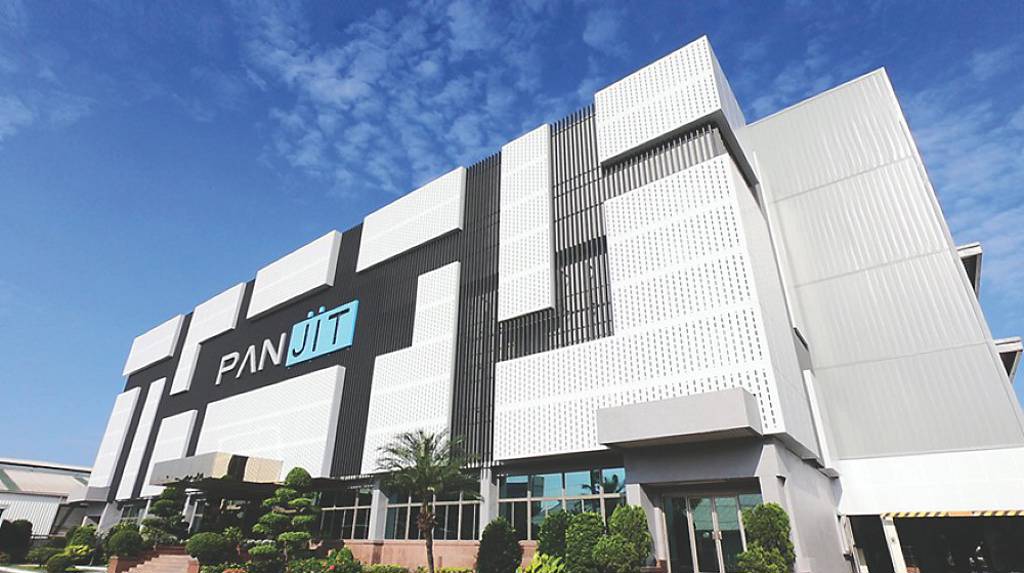
強茂(2481)成立於 1986 年 5 月,是台灣具備垂直整合能力的功率半導體(Power Semiconductor)與整流元件廠商,在全球整流元件市場具有一定市占地位。公司主要產品涵蓋整流二極體、功率半導體、突波抑制器等分離式半導體元件,並具備上下游垂直整合與 IDM(整合元件製造)能力,同時擁有自有晶圓製造廠及完整生產線,有助於掌握產品製造流程與供應鏈整合。從近期營運表現來看,強茂 2026 年 8 月合併營收約 13.77 億元、年增 29.82%,前 8 月累計營收達 102.01 億元、年增 18.10%,營收成長動能有所提升。
在各項應用市場中,車用電子是強茂近年重要的成長引擎。公司車用相關營收持續增加,近年的年複合成長率(CAGR)超過 20%,車用營收占比也從 2018 年約 8%逐步提升,至 2025 年已達約 30%~33%,並預期 2026 年進一步朝 35%附近發展。除了車用半導體之外,AI 伺服器也是強茂積極布局的新成長動能。公司已切入輝達 GB200 相關供應鏈,並持續爭取 GB300 等新一代 AI 伺服器產品訂單;同時也已進入 GPU 大廠與 CSP 業者的供應鏈,初期以二極體產品切入,並規劃自 2025 年底起供應 MOSFET,應用於 CSP 業者的 ASIC 伺服器。
強茂(2481)歷史股價
強茂(2481)過去幾年的股價表現,明顯受到功率半導體景氣、車用電子需求、MOSFET產品布局以及AI伺服器題材影響。近兩年強茂的基本面逐步改善,除了車用電子營收占比提升之外,公司也積極切入AI伺服器、MOSFET與高功率半導體。2024年強茂最高價約69.3元、最低43.75元;2025年最高達103元,最低38.25元,年底收在約80.1元。
年度 | 最高價 | 最低價 | 年度收盤/參考價 | 年度表現 |
2024 | 69.3元 | 43.75元 | 約51.3元 | - |
2025 | 103元 | 38.25元 | 約80.1元 | +56.1% |
2026截至9月 | 232.5元 | 76.1元 | 大幅上漲 |
到了2026年,強茂股價波動尤其劇烈。7月7日最高一度達232.5元,之後快速拉回;9月初則重新站上150元附近。截至發稿時,強茂在160元附近震蕩。
強茂(2481)股價為何大漲?
強茂(2481)近期股價呈現強勢走勢,即使台股大盤同步走弱,個股仍展現相對抗跌甚至逆勢上攻的表現。2026年9月14日台股早盤大幅下挫之際,強茂盤中一度衝上 164元、漲幅超過9%,接近當日漲停價,反映市場資金明顯向功率半導體族群集中。從股價表現來看,強茂短線強勢程度已明顯優於大盤。
此次股價走高,除了產業題材持續發酵之外,主動式台股ETF近期加碼強茂並列入前十大加碼標的,也成為市場關注焦點,市場解讀為中長期機構資金對公司後市展望的認同度提高。同時,近期市場討論中也出現部分散戶逢低回補、期待股價反彈的聲音,在機構與市場買盤共同作用下,進一步形成短線股價支撐。
另一方面,AI資料中心與xEV需求持續推升功率半導體需求,不僅帶動產業需求成長,也提高單一設備中的功率元件價值。強茂近幾個月營收維持年增二至三成,基本面仍處於偏多格局。公司 2026年1~8月累計營收達102.01億元,年增18.10%;其中7月營收達 14.48億元、年增30.98%,創單月歷史新高,8月營收則達 13.77億元、年增29.82%。在基本面持續改善的支撐下,即使目前市場對強茂給予較高估值,加上前期仍存在部分賣壓,股價仍出現明顯的技術性反彈。
更值得關注的是,AI已逐漸成為強茂後續營運的重要成長動能。目前公司Power MOSFET已獲雲端服務供應商採用並進入量產階段,小訊號元件及TVS產品也從第三季起逐步向AI伺服器客戶放量,應用範圍更從運算托盤延伸至氣冷與水冷系統。市場資料顯示,強茂AI相關營收占比已由 2025年的7%提升至2026年上半年的11%,全年有望進一步朝 15%邁進;此外,第四季仍有新客戶加入出貨的可能,若後續AI產品持續放量,將有助於市場重新評價強茂的成長性。
強茂(2481)股價預測
2026年強茂(2481)股價預測
2026年可望成為強茂AI+車用雙引擎加速成長的重要一年。截至2026年9月14日,強茂盤中股價一度來到 164元附近,在大盤走弱的環境下仍維持強勢,顯示市場資金持續關注功率半導體族群。基本面方面,強茂2026年1~8月累計營收達 102.01億元、年增18.10%,其中7月營收達 14.48億元、年增30.98%,創單月新高;8月營收則為 13.77億元、年增29.82%,營收維持明顯成長趨勢。
展望全年,AI伺服器電源架構升級、車用功率元件需求增加,以及部分產品價格調整,都有機會進一步推升強茂營收與獲利。公司目前以AI與車用作為主要成長方向,並推動「55計畫」,預計2026~2030年將MOSFET營收由約 1.5億美元提升至5億美元。 若AI伺服器與車用需求持續維持高檔,預估2026年底強茂股價合理區間約為150~190元;若高壓MOSFET放量速度優於預期,股價則不排除進一步向 200元附近挑戰。
2027年強茂(2481)股價預測
2027年可能是強茂將營運成長進一步轉化為獲利成長的重要階段,主要受惠於AI伺服器電源需求、MOSFET放量、車用電子成長及產品組合優化。目前強茂已切入雲端服務供應商(CSP)供應鏈,AI布局涵蓋主機板、電源及散熱等應用;同時,AI伺服器電源架構由12V朝48V升級,也使MOSFET規格由30V提高至100V,產品價值有望同步提升。
若2026~2027年AI相關訂單持續增加,且車用功率半導體需求維持成長,強茂產品結構可望進一步優化。其中,「55計畫」若按照預定進度推進,MOSFET業務有機會逐漸成為公司新的營收與獲利成長引擎。基於基本面持續改善的情境,預估2027年強茂股價約為190~230元;若AI伺服器產品放量幅度高於預期,市場估值進一步提升,則不排除挑戰 250元。
2030年強茂(2481)股價預測
若將時間拉長至2030年,強茂的長期成長題材可望從傳統整流元件,逐步延伸至AI資料中心、車用電子、MOSFET、高壓功率元件及SiC等高附加價值市場。公司目前設定2026~2030年MOSFET營收由約 1.5億美元提升至5億美元,若目標順利落地,MOSFET業務規模與占比將成為市場評價強茂長期成長性的關鍵指標。
另一方面,AI伺服器功耗持續提高,也讓資料中心對功率元件的需求同步增加。市場近期亦傳出部分國際功率元件產品交期延長,AI電源架構升級使供需維持偏緊,相關訂單外溢也有利台灣功率半導體廠商。 若強茂未來數年能持續提高AI與車用產品占比,同時提升MOSFET、高壓產品及SiC的獲利貢獻,推估2030年強茂股價合理區間約為300~380元;若AI資料中心與車用功率半導體維持長期高成長,且實際獲利表現明顯優於市場預期,則股價不排除挑戰 400元以上。
\ 解鎖超低點差、0%手續費、多重槓桿與100美元迎新獎勵!/
總結:強茂(2481)值得買嗎?
從目前基本面觀察,強茂(2481)的中長期投資題材仍具一定吸引力,尤其營收、獲利與AI及車用需求同步改善,成為市場持續關注的主要原因。首先,營收成長動能明顯增強,2026年前8月累計營收達約102.01億元,年增 18.1%;其中7月及8月營收年增率分別達 30.98%及29.82%,顯示下半年需求仍維持相對強勁的成長態勢。
其次,獲利結構也出現改善跡象。強茂2026年第二季營收約39.56億元,毛利率提升至 33.22%,歸屬母公司業主淨利約4.88億元,季增 69.6%,單季EPS達1.28元,反映營收放大、產品組合優化及營運槓桿改善已逐步反映在獲利表現上。
此外,AI與車用市場可望形成強茂後續成長的雙引擎。公司功率半導體產品可切入AI伺服器電源、車用電子、工業設備及電源管理等應用,因此成長來源並非完全集中於單一AI客戶。市場資料亦顯示,強茂AI相關營收占比持續提升,搭配車用產品需求及功率元件供需改善,產品組合升級有助於支撐後續毛利率表現。
不過,目前強茂最大的投資風險在於股價漲幅已經相當可觀,估值與市場預期存在一定壓力。2026年股價一度衝上 232.5元,相較年內低點 76.1元,波動幅度十分劇烈;即使近期股價回落至160元附近,相較2025年底約80.1元的水準,仍接近翻倍。因此,基本面改善雖然提供股價支撐,但前波漲幅已經提前反映部分AI及功率半導體成長預期,短線追價風險仍不可忽視。
展望後市,市場對強茂2026年EPS已有約 5元附近的期待,但實際股價能否延續多頭行情,關鍵仍在於獲利是否能跟上估值擴張。換言之,單純營收成長已不足以支撐股價持續創高,毛利率、營業利益率及EPS能否同步提升,才是下一階段重新評價的核心。目前第二季毛利率已達33.22%,若後續AI與車用產品持續放量,加上功率元件價格及產品組合改善,獲利表現若能進一步超越市場預期,將有助於降低高估值壓力。
如果投資期間設定在3~5年以上,並且看好AI資料中心、車用及功率半導體需求的長期發展,強茂(2481)目前仍可視為值得關注的核心成長型企業;但若以短線交易為主,則應更加重視目前股價位置、估值與技術面變化,不宜單純因AI題材持續升溫而追高。對中長線投資人而言,相較於一次性進場,分批布局並持續觀察AI資料中心、車用及功率半導體需求、毛利率及資本支出變化,可能是更值得考慮的方式。


FAQs
Q1:強茂(2481)是做什麼的?
A:強茂主要從事功率半導體與分離式半導體元件,包括二極體、MOSFET、IGBT、TVS及SiC功率元件等,產品應用於AI伺服器、車用電子、工業及電源管理等領域。
Q2:強茂(2481)為什麼大漲?
A:近期股價上漲主要受到AI伺服器電源需求、功率半導體供需改善、產品漲價預期,以及公司營收與獲利成長等因素帶動。2026年前8月累計營收達102.01億元,年增18.10%,也強化市場對基本面的信心。
Q3:強茂(2481)2026年股價預測是多少?
A:以目前營收與獲利成長假設推估,2026年合理股價區間約為150~200元,中性情境約160元。實際價格仍取決於EPS、產業景氣及市場本益比。
Q4:強茂(2481)值得買嗎?
A:強茂基本面目前偏正向,但2026年股價已經大幅上漲,因此不宜只因AI題材追高。投資人可觀察營收是否維持成長、毛利率是否持續改善,以及EPS能否符合市場預期,再評估進場時機。
Q6:投資強茂(2481)有哪些風險?
A:主要風險包括半導體景氣循環、AI資本支出低於預期、功率元件價格變化、產品毛利率不如預期,以及高估值造成的股價修正。此外,強茂股價波動幅度較大,投資人應做好風險控管。
風險提示:交易金融產品存在較高風險,可能導致您的本金損失。請您在交易前充分了解相關風險,並在必要時尋求獨立專業意見。本文內容不構成投資建議或交易推薦,過往績效不代表未來結果。
紅利金加持,助投資人在交易世界成長!


