 繁體中文




 繁體中文


甲骨文(ORCL)股價預測:股價較歷史高點回檔超50%,可以抄底嗎?
 簡一聊交易
甲骨文(NYSE:ORCL)在過去一年裡,2026財年全年營收創下歷史紀錄、訂單積壓暴增363%至638億美元,但是股價卻從345.72美元的歷史高點回檔超過50%,年初至今下跌約19%。
2026年9月9日,甲骨文股價收在161.63美元,與前一個交易日相比下跌0.55%,近一年以來股價下跌約32.64%,近半年股價上漲1.62%,近一個月股價上漲9.02%,近5天上漲1.36%。
經歷了深度回檔後,近期甲骨文的股價有反彈的跡象,甲骨文即將公佈2027財年Q1的財報,選擇權市場定價暗示,在財報公布後,甲骨文股價可能有高達11%的上下波動幅度。現在這個位置,到底是千載難逢的抄底機會,還是股價有進一步下跌的風險?
甲骨文(ORCL)是做什麼的?
甲骨文(Oracle)成立於1977年,是美國大型企業軟體與雲端服務公司,最初以資料庫技術聞名,如今業務已擴展至雲端基礎架構、資料庫、企業應用程式及AI服務等領域,主要客戶涵蓋企業及政府機構。
甲骨文的核心優勢是資料庫技術與企業軟體生態系。公司除了提供Oracle Database,也透過Oracle Cloud Infrastructure(OCI)提供運算、儲存、AI及資料庫等雲端服務,並積極發展多雲與混合雲,讓企業能在不同雲端環境中使用Oracle的資料庫與服務。
近年甲骨文正從傳統企業軟體公司加速轉型為AI與雲端基礎設施供應商。Oracle Cloud Infrastructure(OCI)目前已被AWS、微軟Azure、Google Cloud等超大型雲端廠商同時採用,主要客戶包括OpenAI、Meta等AI巨頭。隨著AI訓練與推論需求增加,OCI及AI相關雲端服務成為公司重要的成長動力,也使甲骨文在AI基礎設施市場的地位逐漸提升。
甲骨文(ORCL)歷史股價回顧
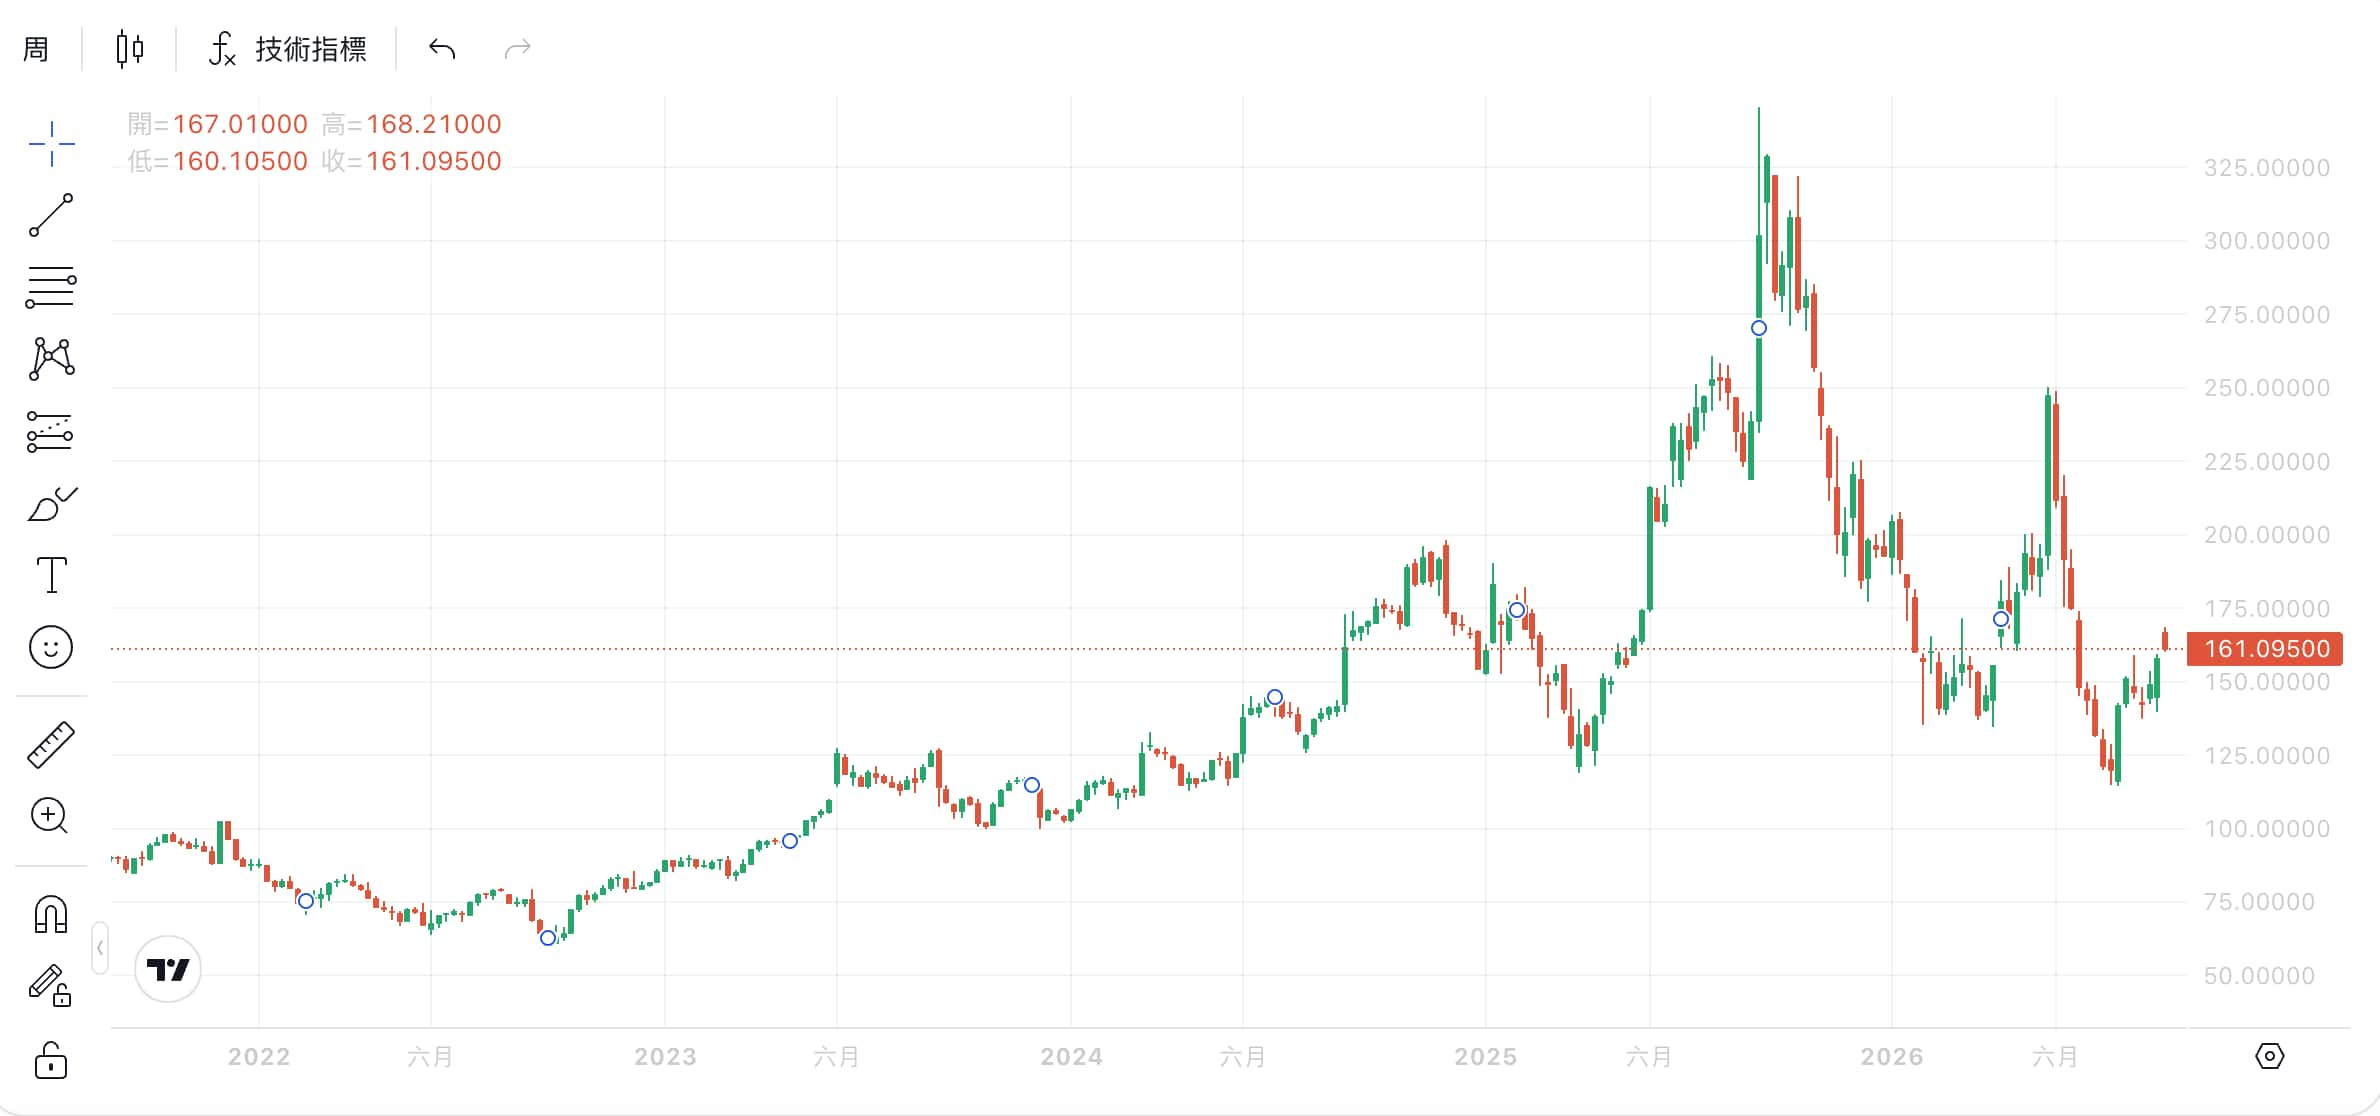
甲骨文近5年股價走勢,截至止2026/09/10
2025年以前,甲骨文股價整體震盪向上,年末收盤價從2021年的約84美元升至2024年的約165美元,主要受雲端需求、資料庫及企業軟體業務支撐。
2025年,股價延續漲勢,9月受AI與雲端需求、大型AI合約及RPO增加帶動,一度升至345.72美元歷史高點;但隨後市場擔心高額資本支出、自由現金流及融資壓力,股價年底回落至約200美元。
2026年至今,甲骨文股價延續修正,一度跌至約114.50美元,市場持續關注AI投資成本、負債及客戶集中風險;截至9月9日收於161.63美元,較歷史高點仍下跌超過50%。
甲骨文(ORCL)股價為什麼大跌?
AI基礎設施投資快速增加
甲骨文大舉投入AI資料中心,2026財年資本支出約557億美元,自由現金流轉為負237億美元,2027財年資本支出更可能升至約950億美元。AI業務雖高速成長,但龐大的建設成本也讓市場開始擔心投資回報。
OpenAI依賴度過高引發集中風險疑慮
甲骨文RPO已增至6380億美元,其中相當部分來自大型AI客戶,OpenAI更是其中關鍵客戶。市場並非否認AI訂單,而是擔心客戶過度集中,一旦主要客戶的資金或AI需求不如預期,甲骨文可能面臨較大的履約與基礎設施成本壓力。
AI獲利能力疑雲
甲骨文目前最大的問題是AI訂單快速增加,但履約前需要先投入大量資金建設資料中心、採購設備並承擔融資成本。因此市場開始重新衡量這些AI合約能否真正轉化為營收、利潤與自由現金流,進而壓低股價估值。
甲骨文(ORCL)股價預測:2026年~2027年
2026年餘下時間甲骨文股價預測
2026年剩餘時間,甲骨文股價能否反彈,關鍵在於AI雲端業務能否延續高速成長。甲骨文2026財年營收達674億美元,年增17%,雲端營收340億美元、年增39%,其中IaaS更年增77%;RPO也大增至6380億美元。若9月財報持續顯示雲端與RPO強勁成長,市場對AI業務的信心有望回升。
不過,甲骨文2026財年資本支出達557億美元,自由現金流為負237億美元,市場仍會關注AI投資帶來的資金壓力。因此,短期股價仍可能維持高波動。目前44名分析師平均目標價約242美元,Guggenheim最高給出400美元,Morgan Stanley則約210美元;若財報優於預期,2026年底股價有機會向200~240美元靠攏,反之則仍需留意150美元甚至140美元附近。
2027年甲骨文股價預測
進入2027年後,市場關注焦點將從AI訂單數量轉向營收與獲利。甲骨文已將2027財年營收目標訂在900億美元,非GAAP EPS為8.05美元;若IaaS維持接近80%的高速成長,並逐步將6380億美元RPO轉化為營收,公司的成長速度仍有機會維持在較高水平。
如果AI業務持續擴張,同時資本支出開始轉化為更高的營收與現金流,甲骨文股價有機會向240~320美元區間靠攏,樂觀情況甚至可能挑戰Guggenheim的400美元目標價。反之,若AI基礎設施支出持續高於營收成長,RPO轉化不及預期,股價則可能繼續受到估值壓制。因此,2027年股價能否重返高位,核心仍是甲骨文能否將龐大的AI訂單真正轉化為營收、獲利與自由現金流。
甲骨文(ORCL)可以抄底嗎?
從目前股價與基本面來看,甲骨文(ORCL)確實已經出現一定的抄底吸引力。2026年9月9日股價收於161.63美元,較345.72美元歷史高點回落超過53%,而公司2026財年營收仍年增17%,雲端營收年增39%,IaaS更成長77%,RPO也達到6380億美元,代表公司的AI與雲端業務並未因股價下跌而失去成長動能。
不過,甲骨文2026財年自由現金流已轉為負237億美元,2027財年資本支出預計進一步升至900億~950億美元,AI基礎設施投資能否最終轉化為營收與現金流,仍是最大的市場疑慮。目前分析師平均目標價約239美元,明顯高於現價,但目標價從210美元至400美元不等,也反映市場對後續成長存在分歧。
因此,甲骨文股價更接近可以關注,但不宜單純因為股價腰斬就認定已經觸底。目前甲骨文處於AI高速擴張與高資本支出的轉型階段,後續股價能否真正反彈,關鍵仍在於雲端營收、RPO及獲利能否持續成長,並逐步改善自由現金流。
FAQs:
Q1:甲骨文(ORCL)現在股價多少?
截至9月9日收盤,ORCL報161.63美元,較今年345.72美元的52週高點跌幅超過53%,年初至今下跌約19%。
Q2:甲骨文股價為什麼大跌?
主要原因是資本支出大幅超出市場預期,FY2026全年資本支出達556億美元,導致自由現金流為負237億美元;加上FY2027計劃繼續燒700億美元,市場對其資本回報率產生嚴重疑慮。此外,FY2026 Q2營收輕微低於預期也打擊了市場信心。
Q3:甲骨文的638億美元訂單積壓是真的有保障嗎?
638億美元RPO代表客戶已預付或承諾支付的合約金額,法律上具有約束力,但執行和交付需要時間。最大的風險是客戶集中,大部分增量來自OpenAI等少數大客戶,若這些客戶未來改變策略,訂單兌現的速度可能不如預期。
Q4:甲骨文現在值得抄底嗎?
法人平均目標價242美元,距現價約有53%空間,Guggenheim更喊至400美元。但自由現金流持續為負、FY2027資本支出還要繼續擴大,意味著短期內業績壓力不會消失。適合看好AI雲端3至5年長期趨勢、且能承受高波動的投資人分批布局;不適合追求短期穩定回報的投資人。
Q5:甲骨文和AWS、Azure的雲端競爭中有優勢嗎?
甲骨文的差異化在於:資料庫客戶基礎深厚(企業遷移成本極高)、多雲整合能力(可在AWS和Azure內部署OCI)、以及AI訓練工作負載的定價競爭力。但在整體雲端規模上,OCI仍遠小於AWS和Azure,市占率追趕需要時間。
Q6:甲骨文2027年股價預測是多少?
以FY2027雲端成長持續加速、RPO逐步轉化為營收為基準情境,法人共識目標價約242美元;若AI合約超預期兌現,樂觀情境可看至300至400美元;若資本支出繼續惡化、業績再度不如預期,保守情境則可能測試130至150美元支撐區間。
在TOPONE Markets交易甲骨文(ORCL)的優勢
如果看好甲骨文AI與雲端業務的長期成長,但又希望更靈活地參與ORCL股價波動,可以透過TOPONE Markets交易甲骨文CFD,不需要實際持有股票,也能參與甲骨文股價上漲或下跌行情。投資人可以根據市場走勢選擇做多或做空,並搭配槓桿放大資金使用效率。
TOPONE Markets提供甲骨文等美股CFD交易,支援MT5交易平台,投資人可結合即時行情、技術分析工具及風險管理策略,靈活掌握甲骨文財報、AI業務及股價波動帶來的交易機會。若想在關注ORCL基本面的同時參與其短線或中長線行情,可以進一步了解TOPONE Markets的甲骨文CFD交易方式。


風險提示:交易金融產品存在較高風險,可能導致您的本金損失。請您在交易前充分了解相關風險,並在必要時尋求獨立專業意見。本文內容不構成投資建議或交易推薦,過往績效不代表未來結果。
紅利金加持,助投資人在交易世界成長!


