 繁體中文




 繁體中文


川湖(2059)股價預測:川湖股票現在值得買嗎?
 簡一聊交易
近年人工智慧(AI)伺服器需求爆發,帶動整個伺服器供應鏈進入高速成長周期,其中伺服器導軌領導廠川湖(2059)憑藉高階伺服器滑軌技術優勢,成為AI基礎建設浪潮中的重要受惠企業,其股價多次創歷史新高。川湖董事長林聰吉亦憑藉167億美元個人淨值,超越國巨董事長陳泰銘,登上台灣首富寶座。
近期川湖交出亮眼的Q2財報成績單與7月營收,股價一路走高,連續創歷史新高。然而,其未來股價走勢究竟將如何發展?現在是否值得買入?本文將從公司基本面、歷史股價、未來股價預測及投資風險進行全面分析。
川湖(2059)是做什麼的?
| 川湖 | |
|---|---|
| 公司名稱 | 川湖科技股份有限公司(King Slide Works Co., Ltd.) |
| 股票代號 | 2059 |
| 上市市場 | 台灣證券交易所 |
| 成立時間 | 1986年 |
| 總部 | 台灣高雄 |
| 主要業務 | 高階滑軌、伺服器滑軌、工業滑軌及相關精密零組件 |
| 產業定位 | 全球伺服器滑軌領導供應商 |
| 核心產品 | AI伺服器滑軌、GPU伺服器導軌、資料中心機櫃滑軌 |
| 主要客戶 | 全球伺服器品牌商、雲端服務供應商(CSP)、AI伺服器供應鏈企業 |
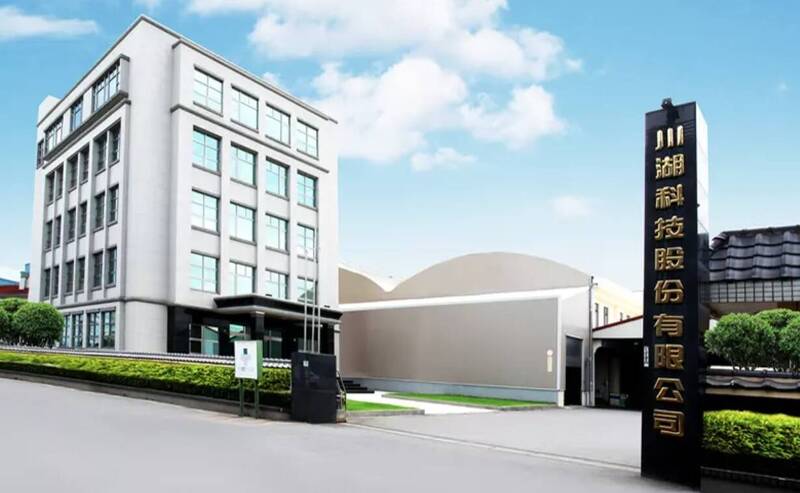
川湖科技股份有限公司(股票代碼2059)總部設於臺灣高雄,創立於1986年,是全亞洲規模領先的伺服器導軌專業製造商。作為深耕傳動控制元件與精密機械零組件領域的資深廠商,其研發、產製與銷售的產品矩陣,已廣泛滲透至自動化設備、半導體產業、工具機等高端先進製造場景。
除前述領域之外,川湖的核心產品線也大量導入伺服器、網路交換器、儲存設備、不斷電系統等數據中心基礎設備,客戶群覆蓋全球一線伺服器品牌大廠。早在2000年代初期,公司便陸續通過Compaq、IBM、HP、Sun、Dell等國際重量級品牌的供應商認證,在產業內築起難以被輕易撼動的品牌護城河。
在伺服器滑軌這一核心賽道上,川湖累計取得超過3600件技術專利,覆蓋結構設計、高承重機構、精密滑動系統與先進製程等多項關鍵技術領域。公司長期維持高強度的研發資源投入,同時透過關鍵環節的高度自製率,牢牢掌握產品品質穩定性與交付彈性,不僅讓自身具備極強的定製化服務能力,也大幅拉高了潛在競爭者的進入門檻。
川湖(2059) 最新財報
川湖(2059)近期交出亮眼的Q2財報成績單與7月營收。受惠AI伺服器需求強勁,公司營收與獲利均大幅提升。
| 指標 | 數值 |
|---|---|
| 第二季營收 | 約108.3億元新台幣,創單季新高 |
| 毛利率 | 約87.42%,維持高檔水平 |
| 單季EPS | 約74.38元,創歷史新高 |
| AI伺服器需求 | GPU及ASIC AI伺服器出貨成長,帶動滑軌需求增加 |
| 產能布局 | 投資擴產,加速因應AI伺服器需求 |
| 獲利能力 | 高毛利產品占比提升,推升整體盈利能力 |
僅看7月營收,其營收高達新台幣64.07億元,年增率355.52%,月增率44.22%。今年1-7月累計營收為226.87億元,累計年增率136.58%。
| 指標 | 數值 |
|---|---|
| 2026年7月營收 | 64.07億元新台幣,創歷史單月新高 |
| 月增率(MoM) | +44.22%,較6月44.43億元明顯成長 |
| 年增率(YoY) | +355.52%,較去年同期大幅提升 |
| 2026年前7月累計營收 | 約 226.87億元新台幣 |
| 累計年增率 | 約 +131%左右,AI伺服器需求帶動營運高速成長 |
法人預期,川湖Q3營收仍將維持強勁的季增長,而下半年營收則有望呈現逐季走高態勢;川湖上半年EPS為110.96元,今年EPS可望突破350元,明年法人大多都給出500元以上的EPS預估。
川湖(2059)歷史股價
回顧川湖(2059)近年股價走勢,可以發現其股價表現與全球伺服器產業升級、AI資料中心投資周期高度相關。過去川湖主要被市場視為傳統伺服器零組件廠,但隨著生成式AI興起、高階GPU伺服器需求爆發,公司憑藉AI伺服器滑軌技術優勢,逐漸獲市場重新評價,股價也從傳統製造股轉型為AI供應鏈成長股。
2023年以前,川湖股價主要受到伺服器景氣循環影響,市場評價相對穩定;然而,2024年後隨著NVIDIA AI GPU平台快速放量,以及全球雲端服務供應商(CSP)大幅增加AI基礎建設投資,川湖高承重、高精密滑軌產品需求快速提升,帶動營收與獲利成長,也推動股價進入新的上升階段。
進入2026年,市場持續關注川湖在AI伺服器供應鏈中的核心地位。從公開的股價走勢數據來看,川湖股價在2026年呈現長期向上的趨勢。進入8月後,股價更進一步加速。8月6日突破 10,000元,8月17日攻上 13,750元漲停價,而8月18日盤中最高衝至 15,085元,短期漲勢非常強勁。
8月18日台股在日股走弱與台指期結算籌碼干擾的雙重影響下,盤面轉為劇烈震盪格局,但川湖(2059)卻逆盤走強,盤中股價直接創下15,085元的歷史新高紀錄。截止8月18日收盤,川湖(2059)股價已經來到14,370.00 新台幣,單日上漲4.51%。
值得注意的是,川湖近期股價展現強勁的上攻走勢,也連帶讓持有川湖權重相對較高的台股ETF,一舉成為市場資金關注的焦點標的。根據公開的投信持股統計資料,目前市場上前十大川湖持股比重最高的ETF名單當中,同時涵蓋多檔主動式台股ETF與被動式指數型ETF;對投資人來說,透過布局這類ETF間接參與這檔高價股的行情,能夠有效降低單一個股股價門檻過高所帶來的進場障礙。
川湖(2059)股價為何大漲?
川湖(2059)近年股價大幅上漲,主要受惠於AI伺服器產業爆發、高階滑軌需求提升、公司獲利能力大幅改善,以及市場對其AI供應鏈地位重新評價。
過去川湖被視為傳統伺服器零組件廠,但隨著生成式AI與大型資料中心快速擴張,公司逐漸轉型為AI基礎建設關鍵供應商,帶動市場給予更高估值。近期川湖股價甚至突破萬元大關,成為台股少數千金股之一。
1. AI伺服器需求帶動滑軌訂單成長
AI伺服器因搭載大量GPU與高效能運算設備,機櫃重量及結構要求遠高於傳統伺服器,因此需要具備:
高承重能力
高精密度
高可靠性
川湖憑藉多年滑軌技術累積,受惠於NVIDIA GPU伺服器、雲端服務商(CSP)及AI資料中心擴建需求,成為AI基礎建設的重要零組件供應商。
2. 高毛利AI產品提升獲利能力
川湖股價上漲不僅來自營收成長,更重要的是產品結構改善。
公司近年提高:
AI伺服器滑軌占比
高承重產品出貨量
高附加價值零組件比例
帶動毛利率與EPS創新高。2026年第二季財報顯示,公司單季營收約108.3億元新台幣,毛利率達87.42%,單季EPS達74.38元,展現強勁獲利能力。
3. 技術門檻形成競爭優勢
AI伺服器滑軌需要長期技術驗證與精密製造能力,新競爭者難以快速切入。
川湖具備:
精密加工技術
模具開發能力
長期伺服器供應鏈經驗
因此市場給予公司更高成長評價,從傳統零組件股轉型為AI供應鏈核心企業。
4. 營收創高推升市場預期
川湖近期營運表現持續強勁,2026年7月營收創歷史新高,反映AI伺服器需求仍保持高速成長。
市場持續關注:
AI伺服器出貨速度
NVIDIA新平台需求
CSP資料中心投資
公司產能擴張進度
強勁基本面推動法人上修未來獲利預期,進一步支撐股價。
川湖(2059)股價預測
川湖(2059)未來股價表現,核心取決於AI伺服器需求成長速度、高階導軌產品滲透率,以及公司獲利是否能持續創新高。隨著NVIDIA新一代AI伺服器平台、雲端服務商(CSP)擴大資料中心投資,市場持續上修川湖未來營收與EPS預期。大摩一個月內兩度上修川湖目標價至15,000元,預測2027年每股純益達502.77元。大和、瑞銀等亦看好其產業競爭力,目標價均破萬。
2026年股價預測: 受惠AI伺服器導軌需求持續放量,以及高毛利產品占比提升,市場預期川湖2026年營收與獲利仍維持高速成長。若公司EPS達約230~240元水平,並維持約35~40倍本益比評價,股價合理區間約落在 10,000元~16,000元;若AI資料中心投資超預期,股價有機會挑戰更高位置。
2027年股價預測: 隨著AI伺服器平台持續升級,新一代GPU伺服器及ASIC架構需求增加,川湖有望延續營收成長動能。市場預估2027年EPS約220元以上,若公司維持AI供應鏈領導地位,市場可能給予成長型企業估值,股價預估區間約為 12,000元~18,000元。
2030年股價預測: 長期而言,AI推理、企業AI應用及全球資料中心擴建仍可能帶動伺服器需求成長。若川湖能維持高階AI導軌市場優勢、持續擴大全球產能,並保持高毛利率結構,長期獲利仍具提升空間。假設公司EPS持續成長並維持合理估值,2030年股價具備挑戰 15,000元~20,000元區間 的可能性;但長期預測仍需關注AI產業周期、競爭環境及市場估值變化
| 年份 | 年內低點 | 年內高點 |
| 2026 | 10,000 | 16,000 |
| 2027 | 12,000 | 18,000 |
| 2030 | 15,000 | 20,000 |
川湖(2059)現在可以買嗎?
做為伺服器導軌領域的領導廠商,川湖(2059)繼交出表現亮眼的第二季財報之後,7月營收數據也同步傳出佳音,公司內部預期下半年營收表現相較上半年仍有可觀的成長空間,更進一步預告,將於年底提前啟動川益三期、五期總規模達百億元的擴產投資計畫。
川湖(2059)股價近期一路走高,連續創歷史新高。伴隨營運數據接連超出市場共識預期,外資研究圈對川湖的評價也快速向上調整。大摩一個月內兩度上修川湖目標價至15,000元,預測2027年每股純益達502.77元。大和、瑞銀等亦看好其產業競爭力,目標價均破萬。
在營收創高與外資看好下,股價頻創天價。股價快速突破萬元後,市場也會用更嚴格標準檢驗成長能否延續。儘管公司管理層與外資機構都對川湖的營運前景給出極為正向的展望,投資人仍須留意,當前股價接連創下歷史新高,已經在相當程度上大幅反映了市場對其未來的成長預期,後續市場情緒的快速變化,很可能帶動股價出現大幅波動,需避免追高風險。
長期價值投資者若認可公司的行業地位與持續領先的獲利能力,可考慮以分批布局的方式參與,避免一次性追高;而短線交易者則需要警惕當前股價累積大量漲幅後的波動風險,低週期出現的空頭技術訊號可能帶來短期回調,不適合盲目追價,建議等待股價消化短期獲利壓力後再評估進場時機。
總結
川湖(2059)是AI伺服器供應鏈中的重要企業,憑藉高階滑軌技術、高毛利產品以及長期客戶布局,成功搭上AI資料中心高速成長浪潮。2026年第二季財報顯示,公司營收、毛利率及EPS均創新高,證明AI伺服器需求正在轉化為實際盈利。
整體來看,川湖(2059)是一家基本面極為強勁、獲利能力突出的細分領域龍頭企業,長期股價走勢充分反映了其營運實力。當前股價雖然創下階段新高,但短線技術面已經出現潛在的回調訊號,投資者需要結合自身的投資週期與風險承受能力,理性評估進場時機,避免在情緒高點盲目追高,才能在控制風險的前提下把握其長期成長紅利。


FAQs
Q1:川湖(2059)是做什麼的?
川湖科技(King Slide)主要從事高階滑軌及精密零組件設計與製造,產品應用於伺服器機櫃、資料中心、工業設備及高階電子設備。其中,AI伺服器滑軌是近年主要成長動能。隨著AI運算需求增加,NVIDIA GPU伺服器及雲端服務商(CSP)擴大資料中心建置,AI伺服器對高承重、高可靠性的滑軌需求提升,使川湖成為AI基礎建設供應鏈的重要企業。
Q2:川湖(2059)股價為什麼近期大漲?
川湖股價上漲主要受到AI伺服器需求爆發帶動。AI伺服器相比傳統伺服器重量更高、結構更複雜,需要更高規格滑軌產品,推升川湖訂單與產品價值。此外,公司近年產品結構改善,高毛利AI伺服器滑軌占比提升,使營收與獲利同步成長,市場因此重新評估其AI供應鏈價值。
Q3:川湖(2059)最新財報表現如何?
川湖近年財務表現受到AI伺服器需求帶動,營收與獲利持續提升。2026年第二季財報顯示,公司單季營收約108.3億元新台幣,毛利率約87.42%,單季EPS達74.38元,獲利能力創下新高,反映高階AI產品需求持續增加。
Q4:川湖(2059)未來股價還有上漲空間嗎?
川湖未來股價仍取決於AI伺服器市場成長速度及公司獲利表現。若AI資料中心投資持續擴大、NVIDIA新平台出貨順利,以及公司維持高毛利率,市場可能持續給予較高估值。
風險提示:交易金融產品存在較高風險,可能導致您的本金損失。請您在交易前充分了解相關風險,並在必要時尋求獨立專業意見。本文內容不構成投資建議或交易推薦,過往績效不代表未來結果。
紅利金加持,助投資人在交易世界成長!


