 繁體中文




 繁體中文


台灣如何正確投資白銀?5 種管道優缺點與 2026 實戰指南
 簡一聊交易
 閱讀時長 8分鐘
要點總結
台灣目前沒有「白銀存摺」商品,想買白銀得走實體、ETF、期貨、CFD 或礦業股。
台灣掛牌的白銀 ETF(00738U 期元大道瓊白銀)是「期貨型、一倍」,並非持有實銀,內扣約 1.15% 且有轉倉成本,長期報酬可能落後現銀。
想拿 1 倍白銀曝險,多數人會用複委託買海外 SLV、PSLV 這類原型 ETF。
白銀年均振幅接近 20%,比黃金高,投入前先想清楚自己能扛多少回檔。
實體白銀免營業稅,但出售獲利要併入個人綜合所得稅;ETF 則是賣出課 0.1% 證交稅。
2026 年 1 月底,白銀現貨價格一度衝上每盎司 121.68 美元,寫下歷史新高;到了 7 月,價格回落到 85 美元附近,半年跌掉約三成。這波上衝下洗,讓不少台灣投資人想進場,卻卡在第一關:在台灣到底能怎麼買?網路上流傳的「白銀存摺」其實不存在;而台灣掛牌那檔白銀 ETF(00738U)是「期貨型、一倍」,並非持有實銀,成本和走勢也和美股實物型 ETF 不太一樣。這篇文章把管道、價格、稅務一次講清楚,幫你少走冤枉路
先釐清兩個誤解:白銀存摺不存在,掛牌白銀 ETF 不是「持有實銀」
很多台灣投資人把黃金存摺的經驗套到白銀上,以為去銀行開個戶就能用新台幣存白銀。根據台灣銀行與金融機構的公開說明,目前台灣銀行體系並沒有提供「白銀存摺」這項商品,只有黃金存摺。想買白銀,得走其他管道。
第二個誤解是「以為台灣掛牌的白銀 ETF 跟 SLV 一樣持有實體白銀」。目前台灣掛牌的白銀 ETF 是 00738U(期元大道瓊白銀,元大投信發行),它屬「期信/期貨型」ETF,是用白銀期貨來複製報酬,並非持有實銀;內扣費用約 1.15%,還有期貨轉倉成本,長期報酬可能落後現貨白銀。它是一倍(非槓桿),但成本結構和美股實物型 ETF 不同。
如果你要的是 1 倍白銀曝險,台灣多數券商的複委託能買到海外原型 ETF,像是 iShares 白銀信託(SLV,費率 0.5%,直接持有實體白銀,資產規模超過 300 億美元)或 PSLV(允許大型投資人申請實物贖回)。這類才是多數人長期配置會用的工具。
2026 白銀行情:從 121 美元高點回落到 85 美元,為什麼還有人看好?
白銀在 2026 年 1 月底寫下每盎司 121.68 美元的歷史新高,隨後回落約三成,到 7 月落在 85 美元附近。支撐多頭的兩股力量沒有消失:一是太陽能、電動車、AI 資料中心帶來的工業需求;二是聯準會降息預期下的避險買盤。
工業需求是這波和過去最不一樣的地方。根據世界白銀調查(World Silver Survey),光伏產業年複合成長率約 17%、電動車約 13%,而全球 AI 資料中心的電力容量從 2000 年的 0.93 GW 成長到 2025 年近 50 GW,擴張超過 50 倍。白銀是導電性最高的金屬,伺服器、交換器、冷卻系統都少不了它。
價格波動卻比黃金兇。白銀年均振幅接近 20%,黃金約 14.7%;兩者長期相關係數落在 0.4 到 0.8 之間。金銀比(一盎司黃金能換多少盎司白銀)目前中點約 48,長期平均值約 65,歷史低點約 30。當金銀比偏高時,市場通常認為白銀相對被低估。
| 時間點(2026) | 白銀現貨價格 | 備註 |
|---|---|---|
| 1 月底 | 約 121.68 美元/盎司 | 歷史新高,隨後單日大跌 |
| 7 月(本文撰寫時) | 約 85 美元/盎司 | 較高點回落約三成 |
| 金銀比(中點) | 約 48 | 長期均值約 65,歷史低點約 30 |
| 機構預期(BNP Paribas) | 年底「極可能」突破 100 美元 | Citi、美國銀行亦看升至更高水位 |
台灣投資白銀的 5 種管道,一張表看懂
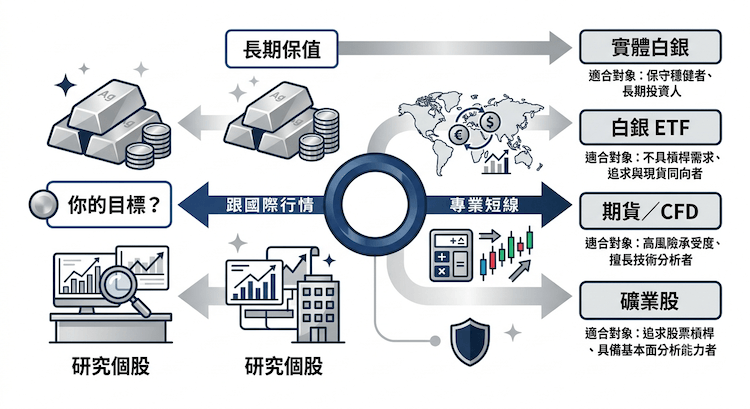
在台灣,你能碰到的白銀工具主要有五種:實體白銀、白銀 ETF、白銀期貨、白銀 CFD、白銀礦業股。它們的成本、流動性、槓桿與適合對象都不一樣,下面這張表一次比完。
| 管道 | 主要成本 | 流動性 | 槓桿 | 適合對象 |
|---|---|---|---|---|
| 實體白銀(銀條/銀幣) | 買賣價差 5%到20%+保管成本 | 低 | 無 | 極端避險、長期收藏 |
| 白銀 ETF(海外原型 SLV/PSLV) | 手續費+內扣約 0.5%/年 | 高 | 無 | 想跟國際行情、中長期配置 |
| 白銀 ETF(台股期貨型 00738U) | 內扣約 1.15%/年+轉倉成本 | 高 | 1 倍(期貨複製) | 想用台股戶參與白銀的人 |
| 白銀期貨/選擇權 | 手續費+轉倉成本 | 極高 | 高槓桿 | 專業、高風險承受度投資人 |
| 白銀 CFD(差價合約) | 點差+隔夜費 | 高 | 1到數十倍可調 | 想靈活多空、小資練習 |
| 白銀礦業股 | 股票手續費 | 中高 | 無 | 願研究個股、追求放大報酬 |
表格看下來,重點不是「哪一種最好」,而是「哪一種最貼你的需求」。想長期保值、能接受 20% 到 30% 回檔的人,實體白銀是穩健起點;想跟國際行情、已有證券戶,白銀 ETF 比較順手。
實體白銀:怎麼買、怎麼保存、價差有多傷
實體白銀就是直接買銀條或銀幣,在台灣可以從銀樓、銀行、大型貴金屬經銷商入手。最大優點是「握在手裡」的踏實感,完全獨立於金融體系,但買賣價差通常高達 5% 到 20%,保管也要成本。
價差是實體白銀最容易被忽略的隱形稅。你買的價格比即時現貨貴一截(含鑄造、營運、運輸、利潤),賣回時又再被砍一刀。短期進出的成本負擔很重,所以實體白銀本質是長期資產,不適合拿來做價差。
保存上,銀幣、銀條接觸空氣中的硫化物會氧化變黑,這不影響重量和內在價值,但會影響賣相。放原廠保護殼或密封袋、擺乾燥陰涼處、避免徒手觸摸就能減緩。大量持有可以租銀行保管箱。最後,留好當初的買入單據,賣出報稅時要靠它證明成本。
白銀 ETF:國內期貨型(00738U) vs 海外實物型
在台灣買白銀 ETF,本地目前只有一檔掛牌:00738U(期元大道瓊白銀,元大投信發行)。它屬「期信/期貨型」ETF,是用白銀期貨複製報酬,並非持有實體白銀,且是一倍(非槓桿)。另一條路是透過券商複委託買海外「實物型」ETF(如 SLV、SIVR、PSLV),才是多數人長期配置用的工具。
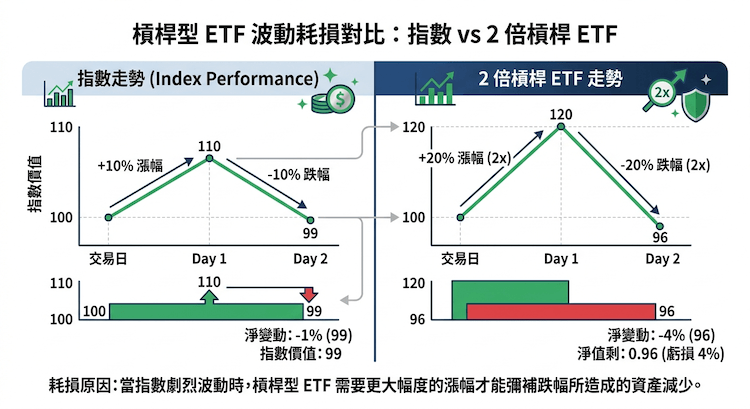
期貨型 ETF 要留意「轉倉成本」:基金要定期把快到期的白銀期貨換成下個月份,若遠月較貴(正價差),長期會慢慢侵蝕淨值,這也是 00738U 內扣雖標示約 1.15%,實際長期報酬仍可能落後現貨的原因。至於海外「槓桿型」白銀 ETF(如美股 AGQ,單日 2 倍),才有所謂每日重設、波動耗損的問題,更不適合長期抱,想用槓桿,得走海外商品,且只適短線。
海外原型 ETF 省去了保管與辨偽的麻煩,流動性也高,但要留意兩件事:美元兌新台幣的匯率變化,以及每年約 0.5% 的內扣費用。買 SLV 這類實物型,市價可能和淨值有小幅折溢價,對長期投資人影響通常有限。
期貨、CFD、礦業股:高槓桿工具的真相
白銀期貨在 COMEX 交易,一口標準合約 5,000 盎司、微型 1,000 盎司,保證金約合約價值的 5% 到 10%,資金效率極高,但槓桿是雙面刃,看錯方向可能很快虧光本金,還有到期轉倉的麻煩。
白銀 CFD(差價合約)是場外衍生商品,支援多空雙向、槓桿可調、平日近乎 24 小時交易,最小單位能切到很小,對小資族練習很友善。但它是場外交易,一定要選受正規監管、資訊透明的平台,沒設停損可能在短時間內大虧。
白銀礦業股則是間接參與,買的是開採或相關公司,股價受公司營運、財報、區域風險影響,並非 100% 跟著銀價走,適合願意研究個股基本面的人。這三類工具的共同點是:波動大、需要盯盤與紀律,不適合把白銀當成「存錢」的新手。
在台灣實際怎麼買:開戶與最低門檻一覽
知道有哪五種管道還不夠,很多人卡在「那我第一步要去哪」。下面按管道拆解在台灣的實際開戶路徑與粗略門檻,方便你對照自己的本金與時間。
| 管道 | 在台灣怎麼買 | 開戶門檻/最低本金(約) | 適合誰 |
|---|---|---|---|
| 實體白銀(銀條/銀幣) | 台灣銀行臨櫃(如台銀銀條,官方保真)、專業貴金屬商(如 Truney、Shiny)線上或店面、傳統銀樓。無線上存摺,需親赴或宅配。 | 1 盎司投資型銀幣約數千元台幣起;100 公克銀條約 3,200 到 3,500 元台幣。 | 想要「握在手裡」、極端避險的人。 |
| 海外原型 ETF(SLV/PSLV/SIVR) | 透過國內券商複委託(富邦、國泰、永豐、元大等)下單美股;需先開複委託戶(18 歲以上、雙證件加財力證明)。 | 1 股 SLV 約 30 美元(約 970 元台幣)起;複委託手續費約 0.1% 到 1%,多設最低消費 25 到 50 美元。 | 想跟國際行情、用台幣交割、有中文客服的人。 |
| 台股期貨型(00738U) | 一般證券戶即可於台股交易時段下單,用新台幣交割。 | 1 張(1,000 股)依市價;屬期貨型、一倍的本地白銀 ETF。 | 想用台股戶參與白銀、不開海外戶的人。 |
| 微型白銀期貨(SIL) | 向國內期貨商(如康和、元大期貨)開海外期貨戶,可用台幣入金,系統依匯率暫扣保證金。 | 一口 SIL 為 1,000 盎司,名義約 8.5 萬美元(約 275 萬元台幣);原始保證金約 3,300 美元(約 10 萬元台幣)。 | 專業、能承受高槓桿與轉倉的人。 |
| 白銀 CFD | 於受正規監管、資訊透明的平台開戶,多空雙向、槓桿可調、近 24 小時交易。 | 最小單位可低至 0.01 手,小資也能練;注意點差與隔夜費。 | 想靈活多空、小資練習的人。 |
一個實用判斷:本金在幾千到幾萬元、不想研究太多的人,從銀幣或複委託買 1 股 SLV 起步最順;本金夠、想用槓桿放大,再考慮期貨或 CFD,且一定要設停損。
稅務與成本:別讓稅和價差吃掉報酬
在台灣,投資白銀的稅務會因管道不同差很多。投資級實體白銀(銀條、銀幣)免徵營業稅,但出售獲利屬「財產交易所得」,要併入個人綜合所得稅申報,所以買入單據一定要留。
白銀 ETF 的稅就單純些。台股 ETF 賣出時課 0.1% 證券交易稅,個人資本利得目前停徵;透過海外券商買的 SLV 這類,獲利屬「海外所得」,全年海外所得超過新台幣 100 萬元才併入基本所得額,而 2026 年基本所得免稅額是 750 萬元,對一般小額投資人通常碰不到門檻。
成本面還有一項常被低估:價差與匯率。實體白銀買賣價差 5% 起跳,海外 ETF 有匯率風險,槓桿型有內扣與換倉成本。把這些算進去,你的真實報酬率會比「白銀漲了 X%」的標題低一截。
我的配置建議:白銀在投資組合裡該佔多少
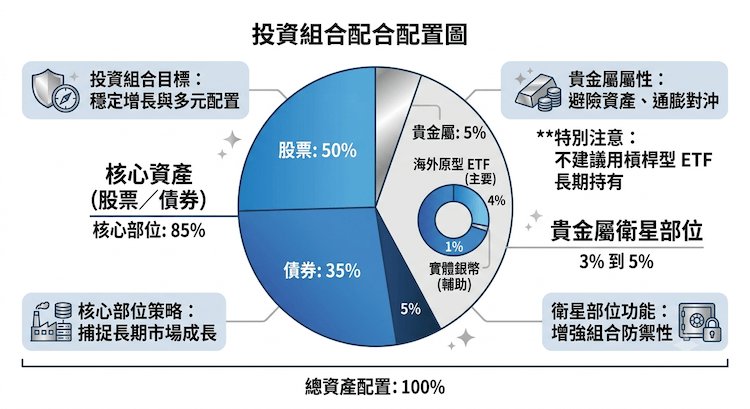
如果問我會怎麼做,我會把白銀當成投資組合裡的衛星部位,而不是核心。多數理財顧問建議貴金屬佔總資產 5% 到 10% 做分散,白銀又比黃金波動大,我個人傾向落在這個區間的低端,例如 3% 到 5%。
具體做法上,我會用海外原型 ETF(SLV 這類)做主要的白銀曝險,長期持有、不用槓桿;另撥一小部分買實體銀幣放在家裡保管箱,當作極端情境下的保險。我不會用槓桿型 ETF 來「存」白銀,也不建議沒盯盤時間的人碰期貨或 CFD。
進場節奏上,與其賭單一價格,不如分批。當金銀比衝到 80 以上,市場往往認為白銀相對黃金被低估,是比較友善的觀察點;但過去表現不代表未來,這只是參考,不是進場保證。白銀這種資產,重點是你能不能抱得住它 20% 到 30% 的回檔,而不是它能漲多高。
算給你看:10 萬元台幣投白銀,各管道真實成本
白銀現價約 85 美元/盎司、美元兌新台幣約 32.3,10 萬元台幣約合 3,090 美元,約等於 36 盎司白銀的現貨價值。但不同管道的「隱形手續費」差很多,下面用同一筆 10 萬元台幣試算(數字為約略,不含匯率波動)。
| 管道 | 主要成本 | 10 萬元台幣實際拿到價值(約) | 打平需白銀漲幅 |
|---|---|---|---|
| 實體白銀(台銀,買賣價差約 10%) | 買賣價差一次約 8% 到 12% | 約 9.0 萬元台幣的白銀 | 約 11% |
| 海外原型 ETF(SLV,複委託) | 手續費約 1%(進出)加年內扣 0.5% | 約 9.9 萬元台幣市值 | 約 1% 到 2% |
| 台股期貨型(00738U) | 內扣約 1.15%/年+轉倉成本 | 市值相近,但長期可能落後現貨 | 成本偏高,長期不如實物型 ETF |
| 微型期貨(SIL) | 保證金約 10 萬元台幣控 275 萬元名義 | 槓桿高,小幅波動即放大盈虧 | 看錯方向可能很快虧光保證金 |
| 白銀 CFD | 點差加隔夜費 | 靈活,成本看平台與點差 | 依槓桿與持倉時間而定 |
這張表最想提醒的是:實體白銀的買賣價差約 10%,意思是白銀得先漲超過一成,你才剛回本;而複委託買 ETF 的摩擦成本大約只有 1% 到 2%。這也是為什麼想「長期配置」多數人選 ETF 而非實體,想「極端避險」才接受實體白銀的高成本。
常見問題
風險提示:交易金融產品存在較高風險,可能導致您的本金損失。請您在交易前充分了解相關風險,並在必要時尋求獨立專業意見。本文內容不構成投資建議或交易推薦,過往績效不代表未來結果。
紅利金加持,助投資人在交易世界成長!


