 简体中文




 简体中文


苹果(AAPL)股价预测:库克交棒特纳斯,苹果股价能再写新高吗?
 簡一聊交易
要点总结
蘋果2026年9月10日舉行iPhone 18發表會,新任CEO特努斯首度主持,首款摺疊iPhone Ultra同步亮相。本文解析蘋果近期股價與財報表現、影響蘋果未來股價的因素、以及換帥後的蘋果股價預測。
苹果(AAPL)最新公布的2026财年Q3财报交出了亮眼成绩,总营收达1094亿美元同比增长16% ,iPhone、Mac销售大幅成长,但服务业务增速不及预期,加上Q4营收指引偏保守,财报后股价出现波动。
随着库克正式交棒,特努斯接掌苹果CEO ,苹果迎来全新经营阶段。 9月10日的秋季发表会,将是特努斯上任后首场重磅发布,市场高度期待首款折叠iPhone Ultra 登场,搭配Apple Intelligence AI 功能正式落地,成为短期股价的最大催化因子。
苹果过去屡创市值与股价新高,如今管理层更迭、新硬体与AI战略同时到来,在换帅之后,AAPL能否突破瓶颈、再创股价新高峰?本文拆解苹果现况、核心影响因子与市场股价预期。
2026年苹果股价回顾

今年以来苹果股价走势,时间截至止2026/09/08
截至止2026年9月4日,苹果(AAPL)的收盘价为319.98美元,近一年已经上涨了34.19%,今年迄今为止上涨了17.53%,近一个月上涨了3.43%。
无论是近期内的股价表现,还是自其上市后的股价表现来看,苹果的股价都呈现出不同程度的上行。
观察今年迄今为止苹果的股价表现。从总体上来看,苹果的股价今年以来呈现出「先震荡波动,后在震荡中上行」的趋势,目前处于高位震荡区间。
年初~3月份:震荡波动
2026年初苹果股价先震荡走弱,1月底一度回落至约243美元,之后逐步修复,3月底收在约253美元。整体处于高波动整理阶段,市场主要受到AI布局进展、关税政策与iPhone需求预期影响。
4月~6月初:强劲上涨
进入4月后,苹果股价明显转强,从约245美元附近一路上涨,5月底突破300美元,6月初进一步逼近315美元。苹果股价这段时间的上涨主要受到财报表现、iPhone需求改善,以及市场对苹果AI与新产品周期的期待带动。
6月:快速回档
6月初后,苹果股价出现明显回档,月内最低跌至约274美元,6月底收在289.11美元。前期快速上涨后,市场开始消化估值偏高、关税成本与AI投资回报等疑虑,加上获利了结,使股价短线承压。
7月至今:创新高后回档,高位震荡
7月苹果股价重新强势反弹,并于7月28日以339.79美元创下历史收盘新高。不过进入8月后涨势放缓,股价主要在约300~322美元区间震荡,9月初再度突破330美元后回落。整体来看,目前仍维持高位震荡格局,市场焦点转向新iPhone、AI功能与苹果未来产品周期能否支撑高估值。
苹果(AAPL)最新财报分析与展望
2026年7月31日,苹果公布了其第三季度的财报,季度营收为1,094亿美元,较去年同期成长16% 。毛利率为50.1% ,稀释后每股盈余为2.02美元,较去年同期成长29% 。

具体来看,苹果2026财年Q3总营收达1,094.2亿美元,同比成长16%,净利润为297.9亿美元,年增27%。稀释后EPS为2.02美元,年增29%,营收与EPS均创下历年6月季度新高。
不过,本季50.1%的毛利率中约有2个百分点来自关税退税,EPS也受到0.11美元的正面影响,因此本季获利表现有一次性因素加持。
产品线营收
从产品线来看, iPhone仍是本季最主要的成长引擎,营收达542.5亿美元,年增22% ;Mac营收103.5亿美元,年增29% ,两者均创下6月季度新高。
相较之下,iPad营收为61.9亿美元,年减6% ,成为主要硬体产品中唯一下滑的业务;穿戴式装置、家居与配件营收则为78.8亿美元,年增6% 。
服务业务营收达307.4亿美元,年增12% ,同样创下6月季度新高,但增速低于iPhone与Mac,显示本季营收成长仍主要由硬体产品带动。

苹果服务业营收,来源:MacroMicro
地区表现
在地区市场方面,大中华区营收达188.2亿美元,年增22% ,较过去几季有所回暖,但表现仍低于市场原先预期。
另一方面,美洲、欧洲、日本及其他亚太地区均实现双位数成长,且苹果全球活跃装置安装基数再创历史新高,反映整体用户生态仍保持稳定成长。
2026财年Q4展望
展望Q4,苹果预期营收将同比成长9%至11% ,低于Q3的16%增速,毛利率则预计回落至47%至48% 。公司指出,汇率、零部件成本上升及供应限制将对下一季业绩造成压力,尤其储存晶片等零部件成本增加可能进一步压缩利润空间。
由于Q4正值新iPhone上市季度,后续市场将关注新品需求能否抵消成本与供应链压力,并带动苹果维持成长动能。
整体而言,苹果Q3财报基本面仍然强劲,iPhone与Mac成为主要成长动力,大中华区也出现明显回暖;但服务增速相对放缓,加上关税退税对本季获利有一次性推升,Q4指引也较为保守。
因此,苹果后续股价能否延续涨势,除了要看新iPhone销售表现,也将取决于AI功能、新产品以及成本压力能否逐步转化为实际的业绩成长。
苹果(AAPL) 2026财年Q3关键指标整理
苹果未来股价的影响因素有哪些?
1、秋季发表会能否成为股价催化剂
苹果将于9月10日凌晨举行秋季发表会,市场预期焦点将落在iPhone 18 Pro系列以及苹果首款折叠iPhone 。尤其折叠iPhone被视为苹果进入新产品类别的重要一步,如果新品规格、定价及市场反应优于预期,有望带动新一轮换机需求,成为短期股价催化剂。
值得注意的是,折叠手机市场的竞争也正在升温,三星、小米等厂商已持续推出新一代折叠产品。苹果能否凭借品牌、设计及生态系优势打开折叠市场,将直接影响市场对下一个iPhone成长周期的预期。
2、苹果AI技术落地与商业化进度
AI是评估苹果未来成长空间的关键。市场现在高度关注Apple Intelligence、AI版Siri及相关软体功能能否真正改善使用体验,并进一步刺激iPhone换机需求。
在AI成长方面,苹果更重视将AI整合进既有硬体与生态系。如果AI功能能够带动高阶iPhone销售、提高用户黏着度,甚至进一步创造新的服务收入,市场可能重新评价苹果的AI成长潜力,反之,如果AI功能推出速度或实际体验不及预期,就可能成为股价压力。
3、零组件成本与毛利率压力
零组件价格上涨将直接影响苹果的毛利率与获利能力。目前记忆体等零组件成本上升,加上供应链产能限制,已成为苹果Q4毛利率的重要压力来源。苹果预计Q4毛利率为47%至48%,低于Q3的50.1% 。
面对成本上升,苹果能否透过提高产品售价、调整产品组合或改善供应链效率来转嫁成本,将影响未来利润率。如果苹果大幅提高iPhone价格,虽然有助于维持毛利率,但也可能削弱消费者的购买意愿,从而使得股价承压。
4、服务业务与营收多元化
服务业务是苹果降低对iPhone单一产品依赖的重要支柱。 2026财年Q3,苹果服务营收达307.4亿美元,年增12% ,创下6月季度新高,但仍低于市场预期的约312亿美元。
由于服务业务具有较高毛利率及较稳定的经常性收入特性,若Apple Music、iCloud、App Store及广告等业务能维持成长,将有助于提升整体获利能力,并降低硬体销售周期对业绩的影响。反之,如果服务增速持续放缓,市场可能会重新评估苹果未来的成长空间。
库克交棒特纳斯,Apple进入新发展时代
库克(Tim Cook)自2011年起担任Apple CEO,并于2026年9月1日卸任、转任Executive Chairman;原硬体工程主管特纳斯(John Ternus)正式接任CEO。

Tim Cook时代,Apple建立了什么优势?
库克任内最明显的成果之一是供应链与营运效率提升,同时持续扩大Apple Services业务,降低公司对单一硬体产品的依赖。此外,Apple 也透过iPhone、Apple Watch、AirPods、Mac等产品建立庞大的装置生态系,进一步提高用户黏着度与品牌价值。
从公司规模来看,Apple在库克任内的市值从约3,500亿美元增至超过4.5 兆美元,年营收也从约1,080亿美元成长至上一财年的4,160亿美元,显示其商业模式与获利能力已大幅扩张。
从股价来看,库克上任时Apple股价仍处于相对低位,此后随着iPhone、生态系与Services 持续成长,苹果长期累积巨大的升幅,成为大型科技股中最具代表性的长期牛股之一。数据统计,库克在任期间,苹果的股价涨幅高达约2300%。
特纳斯接任后最需要解决哪些问题?
与库克时代相比,特纳斯面对的核心问题有所不同,尤其是Apple下一阶段的成长动能。
AI发展: AI发展是市场最关注的问题之一。 Apple 目前需要证明AI 不只是产品功能,而是能进一步带动装置升级、服务收入与整体生态系成长。
下一代硬体产品:iPhone 18以及市场高度关注的折叠iPhone,能否带来新的换机需求与更高平均售价,将直接影响市场对Apple 未来成长的期待。 9月9日的新品发表会也将成为Ternus上任后的重要市场观察点。
中国市场与全球供应链:Apple 正持续降低对中国制造的依赖,但同时仍要控制成本、维持供应稳定与利润率。
特纳斯接棒对苹果股价是利多还是利空?
短期来看,CEO更替本身未必直接决定股价方向,市场更在意的是新管理层能否带来新的成长故事。
潜在利多包括新CEO带来的产品创新期待、AI战略加速,以及新一轮硬体产品周期;如果市场认为特纳斯能让Apple找到新的成长曲线,可能进一步推升估值。
但另一方面,C EO换人也伴随执行风险。 AI 投资与产品开发需要时间,新产品如果未达市场预期,也可能反过来造成股价压力。此外,库克虽然卸任CEO,但仍担任Executive Chairman,因此外界也会持续观察两人的权责与合作方式。
苹果股价预测:AAPL还能再创新高吗?
苹果股价技术分析
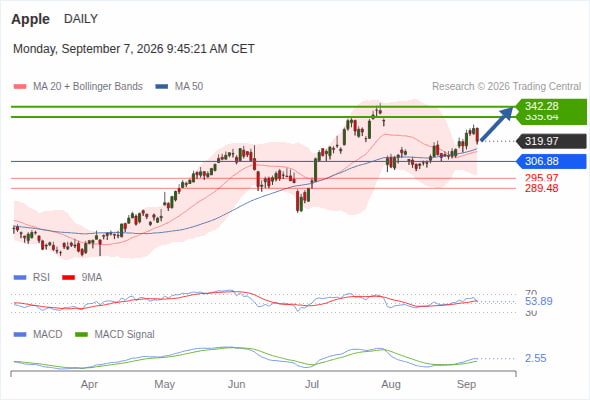
苹果现价319.97美元,股价站在20日、50日均线之上,中期趋势偏多。技术指标方面,RSI 维持在53.89,高于50多空分水岭,动能尚可;MACD位于讯号线上方,维持正向趋势。
上方主要阻力区间342.28~355.55 美元,为本轮行情重要压力,也是主要上涨目标。关键转折支撑306.88美元,是多空分界点。
如果能守住306.88支撑,后续有机会挑战342.28阻力;一旦有效跌破306.88,多头格局将被打破,下方支撑依次看295.97、289.48美元。当前处高位震荡,需观察关键位得失配合新品事件催化。
机构对苹果股价的预测
高盛:维持「买入」评级,目标价360美元。高盛看好苹果后续需求,但考量服务业务增速放缓及Q4指引,将目标价由370美元下调至360美元。
摩根士丹利:维持「增持」评级,目标价360美元。主要看好AI策略及新产品周期,但服务增速放缓与记忆体成本上升仍是主要风险。
摩根大通:维持「增持」评级,目标价340美元。摩根大通看好新iPhone带来的升级需求,但考量供应链压力,将目标价由345美元下调至340美元。
美国银行:维持「买入」评级,目标价325美元。主要看好苹果完整的产品与服务生态系统,以及服务业务带来的长期获利能力。
花旗:维持「买入」评级,目标价365美元。花旗看好新iPhone升级周期,认为产品需求改善将成为苹果后续业绩的重要动力。
苹果(AAPL)股价预测:2026~2027年
综合苹果目前的财务表现、iPhone新产品周期、AI发展、服务业务、毛利率压力,以及华尔街机构的目标价来看,预计苹果2026~2027年股价仍有一定上行空间,但短期也可能受到估值偏高、零组件成本及AI进展不及预期等因素影响。
截至2026年9月5日,苹果股价为319.97美元。 综合目前市场目标价及基本面因素,预计未来股价主要运行区间约为280~400美元,平均值约335美元,中间值约330美元。
以上预测是根据分析得出的预估值,不代表实际值,仅为投资参考。
整体而言,苹果未来股价仍偏向震荡上行。如果iPhone 18及折叠iPhone带动新一轮换机周期,同时AI功能逐步落地、服务业务维持成长,股价有机会向350~400美元区间靠近。
反之,如果服务增速持续放缓、零组件成本上升压缩毛利率,或AI商业化进度不及预期,股价则可能回落至280~300美元区间。
苹果(AAPL)投资策略:怎么操作?
整体策略上,目前不宜在高位一次性重仓,更适合等待回调后分批进场。苹果基本面仍然稳健,但目前股价已接近市场平均目标价,因此短期上行空间与下行风险需要保持平衡。
第一进场点:300~315美元
若股价回落至300~315美元区间,可考虑分批建立部位,等待新产品及AI催化剂带动下一轮行情。
第二进场点:280~300美元
若市场因财报、毛利率或宏观因素出现较大幅度回调,可视为较具吸引力的第二进场区间。
止损点:270~280美元
如果股价跌破280美元且基本面同步恶化,代表市场对苹果未来成长预期可能出现明显转变,可考虑降低持仓。
目标区间:350~400美元
若新品销售、AI落地及服务业务均优于预期,股价有机会逐步向350美元以上挑战,强势情况下则有望接近400美元。
需要注意的是,上述价格区间与概率属于基于目前基本面、估值及市场预期的分析性预测,并非保证价格目标。实际股价仍会受到财报、新品销售、AI进展、利率及整体美股市场环境等因素影响。
如何在TOPONE Markets上买入苹果股票?


风险提示:交易金融产品存在较高风险,可能导致您的本金损失。请您在交易前充分了解相关风险,并在必要时寻求独立专业意见。本文内容不构成投资建议或交易推荐,过往业绩不代表未来结果。
赠金奖励,助力交易成长!


